
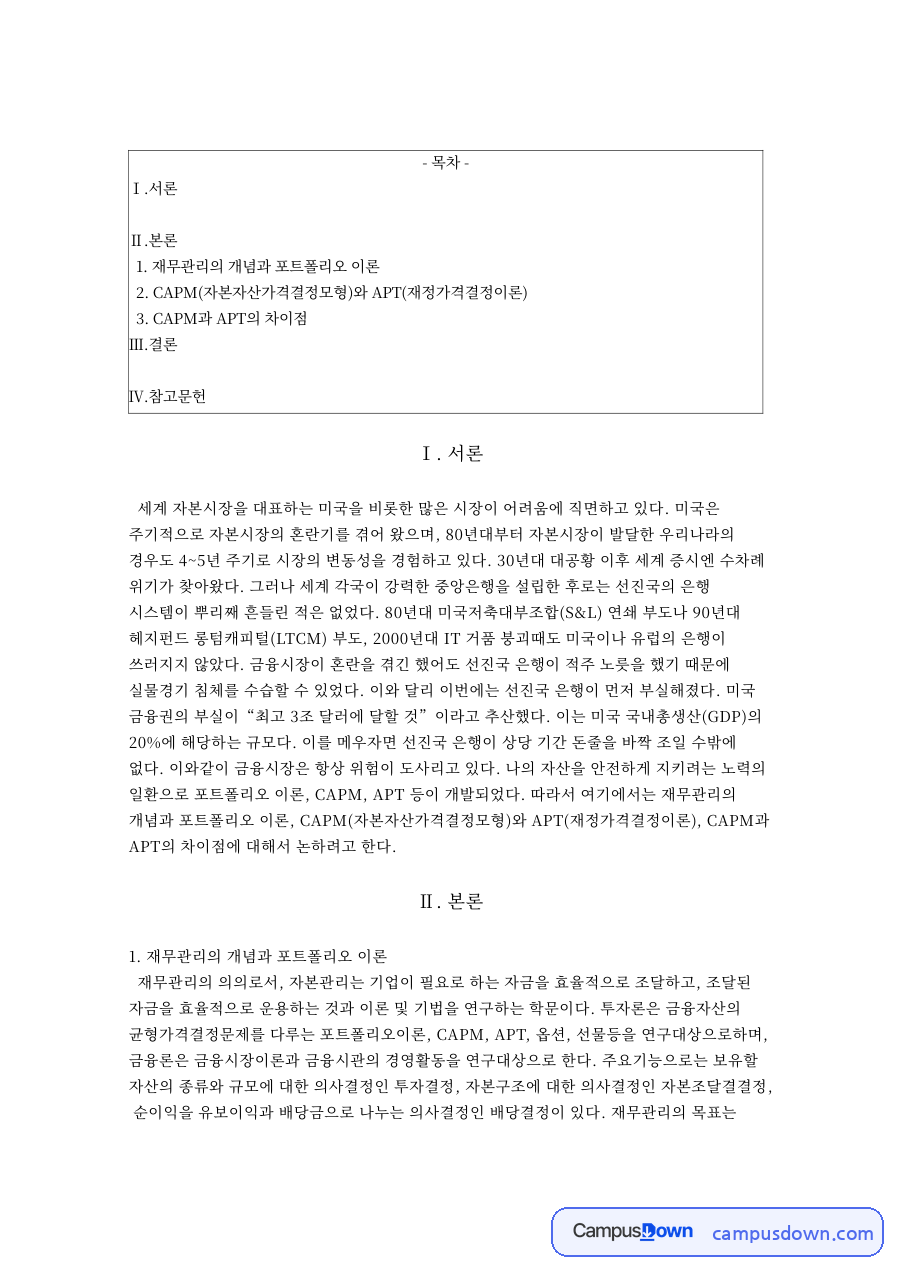
1페이지는 원본 그대로, 2페이지부터는 흐리게 미리 보여 드려요. 구매하면 원본 파일 전체를 바로 다운로드할 수 있어요.
경험과 사례가 많은 자료입니다. 지금 바로 다운로드 받고 시간을 절약하세요.
아까운 시간 절약하세요
구매자 별점
빠르고 신속하고 정확하고 유용합니다.
아직 별점이 없어요. 첫 별점을 남겨주세요
1 / 5
좌우로 밀어서 페이지를 넘겨보세요
과제 개요
| 전체 페이지 수 | 5페이지 |
|---|---|
| 파일 형식 | 한글(HWP) |
| 등록일 | 2025.06.27 |
목차
- 1Ⅰ. 서론
- 2Ⅱ. 본론
- 2.11. 재무관리의 개념과 포트폴리오 이론
- 2.22. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론)
- 2.33. CAPM과 APT의 차이점
- 3Ⅲ. 결론
- 4Ⅳ. 참고문헌
캠퍼스다운 도움말
해당 자료는 No AI 자료입니다. 인싸이트를 얻고 새롭게 가공해 보세요.
자료를 받아서 이용하면 품질이 확 올라갑니다.
- 재무관리의
- 개념과
- 포트폴리오
- 이론과
- CAPM과
- APT의
- 차이점
- 재무관리의 개념과 포트폴리오 이론
- CAPM과 APT의 차이점
재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점
※ 1페이지는 원본 그대로 미리 볼 수 있어요. 구매하면 원본 파일 전체를 바로 다운로드할 수 있어요.
■ 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점 핵심정리
이번 자료는 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점을 주제로 정리했습니다. Ⅰ. 서론, Ⅱ. 본론, 1. 재무관리의 개념과 포트폴리오 이론, 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론) 흐름으로 구성을 정리했습니다.
원문에는 “세계 자본시장을 대표하는 미국을 비롯한 많은 시장이 어려움에 직면하고 있다”, “미국은 주기적으로 자본시장의 혼란기를 겪어 왔으며, 80년대부터 자본시장이 발달한 우리나라의 경우도 4~5년 주기로 시장의 변동성을 경험하고 있다”, “그러나 세계 각국이 강력한 중앙은행을 설립한 후로는 선진국의 은행 시스템이 뿌리째 흔들린 적은 없었다”, “금융시장이 혼란을 겪긴 했어도 선진국 은행이 적주 노릇을 했기 때문에 실물경기 침체를 수습할 수 있었다”, “나의 자산을 안전하게 지키려는 노력의 일환으로 포트폴리오 이론, CAPM, APT 등이 개발되었다”, “따라서 여기에서는 재무관리의 개념과 포트폴리오 이론, CAPM(자본자산가격결정모형)와 APT(재정가격결정이론), CAPM과 APT의 차이점에 대해서 논하려고 한다”이라고 적혀 있었습니다. 본론을 표시해 가며 읽으니 앞의 설명과 뒤의 정리가 구분돼 보였어요, 표시를 남긴 채로 다시 읽어 정리했습니다, 표시를 남긴 채로 다시 읽어 정리했습니다, 표시를 남긴 채로 다시 읽어 정리했습니다, 표시를 남긴 채로 다시 읽어 정리했습니다, 표시를 남긴 채로 다시 읽어 정리했습니다.
본론을 따로 표시하면서 읽으면 좋을 거예요, 자료가 그 대목을 중심으로 이유를 이어 가기 때문이죠. 저는 앞부분과 그 대목을 한 번에 읽다가 다시 나눠 읽은 적이 있었어요.
■ 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점 차이점만 쏙쏙!
세계 자본시장을 대표하는 미국을 비롯한 많은 시장이 어려움에 직면하고 있다. 미국은 주기적으로 자본시장의 혼란기를 겪어 왔으며, 80년대부터 자본시장이 발달한 우리나라의 경우도 4~5년 주기로 시장의 변동성을 경험하고 있다. 30년대 대공황 이후 세계 증시엔 수차례 위기가 찾아왔다.
그러나 세계 각국이 강력한 중앙은행을 설립한 후로는 선진국의 은행 시스템이 뿌리째 흔들린 적은 없었다. 80년대 미국저축대부조합(S&L) 연쇄 부도나 90년대 헤지펀드 롱텀캐피털(LTCM) 부도, 2000년대 IT 거품 붕괴때도 미국이나 유럽의 은행이 쓰러지지 않았다.
금융시장이 혼란을 겪긴 했어도 선진국 은행이 적주 노릇을 했기 때문에 실물경기 침체를 수습할 수 있었다. 이와 달리 이번에는 선진국 은행이 먼저 부실해졌다. 미국 금융권의 부실이“최고 3조 달러에 달할 것”이라고 추산했다. 이는 미국 국내총생산(GDP)의 20%에 해당하는 규모다. 이를 메우자면 선진국 은행이 상당 기간 돈줄을 바짝 조일 수밖에 없다. 이와같이 금융시장은 항상 위험이 도사리고 있다. 나의 자산을 안전하게 지키려는 노력의 일환으로 포트폴리오 이론, CAPM, APT 등이 개발되었다.
따라서 여기에서는 재무관리의 개념과 포트폴리오 이론, CAPM(자본자산가격결정모형)와 APT(재정가격결정이론), CAPM과 APT의 차이점에 대해서 논하려고 한다. 재무관리의 의의로서, 자본관리는 기업이 필요로 하는 자금을 효율적으로 조달하고, 조달된 자금을 효율적으로 운용하는 것과 이론 및 기법을 연구하는 학문이다. 투자론은 금융자산의 균형가격결정문제를 다루는 포트폴리오이론, CAPM, APT, 옵션, 선물등을 연구대상으로하며, 금융론은 금융시장이론과 금융시관의 경영활동을 연구대상으로 한다.
주요기능으로는 보유할 자산의 종류와 규모에 대한 의사결정인 투자결정, 자본구조에 대한 의사결정인 자본조달결결정, 순이익을 유보이익과 배당금으로 나누는 의사결정인 배당결정이 있다. 재무관리에서 투자위험은 두 가지로 구분할 수 있다. 첫째는 경영위험으로, 기업의 투자결정과 관련하여 발생하는 위험이다.
둘째는 재무위험으로, 기업의 자본조달결과로 나타난 자본구조와 관련된 위험이다. CAPM, ATP를 이해하기 위해서는 포트폴리오이론을 알아야 한다. 위험과 수익률에 대한 분석에 대한 이론이다.
포트폴리오란 여러 자산들의 모임을 말한다. 그래서 포트폴리오이론에서는 단일 주식에 투자할 때 기대수익율과 위험의 관계에서의 투자결정과 여러 주식으로 구성된 포트폴리오에 투자할 때 기대수익율과 위험의 관계에서의 투자결정을 비교 분석하는 것이 주된 내용인 것이다.
가정은 합리성, 동질적예측, 평균-분산기준, 단일가간이다. 사용되어지는 용어로 기대효용은 투자안으로부터 얻게되는 효용의 미래 확률분포 평균값으로, 합리적투자자는 이성적투자자라고도 하는데 위험 회피적이어서 기대효용극대화를 목표로 하는 투자자라는 의미로, 위험프리미엄은 기대수익에서 확실성등가부를 차감한 값으로 사용되어진다.
우선 CAPM부터 살펴보도록 하자. CAPM은 Capital asset pricing model의 약자로서, Markowitz의 포트폴리오이론에 몇 가지 가정을 추가하여 위험과 기대수익율의 선형관계를 구한 후 이를 통해서 주식 또는 포트폴리오의 균형수익율을 산출하는 것이다.
그리고 이 수익률로 특정 주식에서 기대되는 미래 기대현금흐름을 할인하여 산출한 현재가치가 그 주식의균형가격이 된다. 가정은 첫째, 무위험자산이다. 무위험자산이 존재하여 이를 무위험이자율로 얼마든지 차입할 수도 있고 대출(투자)할수도 있다. 둘째, 완전시장이다. 자본시장은 완전한 시장이다. 완전시장의 조건은 매우 많지만 그중 중요한 것은 세금과 거래비용이 없다는 것과 자산이 무한히 분할가능하다는 것이다. 이 모형은 시장의 균형상태하에서 자본자산들의 가격이 어떻게 결정되는가를 설명하는 모형이다.
자본자산이란 투자자가 미래에 수익을 얻을 수 있는 권리를 갖는 자산으로 주식, 사채등 유가증권을 말하며, 시장의 균형상태란 거래되는 모든 증권의 수요와 공급의 일치된 상태를 의미한다. CAPM모형의 주요 용어로는 자본시장선과 증권시장선이 있다. 자본시장선(CML: Capital Market Line)은 위험자산포트폴리오 중에서 변동성보상비율이다.
기울기가 가장 큰 포트폴리오가 궁극적으로 유일한 효율적 포트폴리오가 되며 이를 시장 포트폴리오 (market portfolio)라고 부른다. 자본시장선(CML)은 효율적 포트폴리오의 기대수익률과 위험(표준편
차)과의 선형적 관계를 나타낸 반면 증권시장선(SML : security market line)은 비효율적인 투자대상까지 포함한 모든 투자자산의 기대수익과 위험의 관계를 나타낸 것이다. APT는 arbitrage pricing theory의 약자로서, Ross(1976)가 요인모형에서 도출한 가격결정모형이다. 다음과 같은 가정을 전제로 한다. 첫째, 자산수익율은 여러개의공통요인에 의해 결정된다. 둘째, 투자자들은 재정이익의 극대화(perfer more to loss)를 추구한다.
셋째, 시장은 거래비용, 세금등 거래마찰요인이 전혀 없는 완전시장(perfect market)이다. 이 이론에서 요인포트폴리오란 공통요인들 중 특정요인에 대해서는 민감도. 즉 베타가 1이고 그 외의 다른 요인들에 대해서는 전혀 영향을 받지 않는 포트폴리오를 말한다.
평균-분산 포트폴리오의 이론과 CAPM의 가정의 차이점에 대해 비교해보도록 한다. 우선 공통된 가정은 포트폴리오이론에서는 첫째, 투자자들은 기대효용을 극대화하고자 하는 위험형 회피투자자이다.
둘째, 평균-분산 모형에 따라 포트폴리오를 선택한다. 셋째, 세금과 거래비용 등의 시장마찰요인이 없는 상황이다.
넷째, 모든 투자자들은 무위험이자율로 제한없이 차입/대출이 가능하다. 다섯째, 모든 투자자들의 투자기간은 1년이다. 여기까지는 공통된 가정을 가지고 있다.
하지만 CAPM에는 추가되는 두 가지 가정이 존재한다. 이것이 차이점이다. 첫째, 증권시장은 완전 경쟁시장이고 증권의 공급은 고정된다.
둘째, 모든 투자자들은 자산의 수익률 분포에 대해 동질적 기대감을 갖는다. APT에 의하면 자산의 수익률은 다수의 공통요인들의 선형관계에 의해 결정된다. 따라서 CAPM이 기대수익률을 β 하나만으로 설명하려는데 비해 APT는 다수의 요인으로 기대수익률을 설명하려는 보다 일반화된 균형모형이라 할 수 있다.
구체적으로 살펴보면 차이점을 크게 3가지로 이야기할 수 있다. 첫째, 수익율 결정요인의 개수의 차이이다. CAPM은 개별주식의 기대수익율이 시장포트폴리오라는 공통요인 1개에 대해서만 영향을 받는 것이다.
즉 단일요인모형이라고 할 수 있는데 APT는 수익률 결정요인이 여러 개 존재한다는 가정으로 다요인모형에서 도출된 것이다. 따라서 CAPM은 APT의 특수한 경우로 볼 수 있기 때문에 APT는 CAPM보다 일반적인 모형이다.
둘째, 투자자의 행동기준의 차이이다. CAPM은 투자자들이 평균-분산기준에 따라서 행동하기 때문에 수익률에 대한 확률분포를 정규분포로 가정하거나 투자자의 효용함수형태를 2차효용함수로 가정한다.
이에 비해서 APT에서는 이같은 가정이 필요없으며 재정거래의 기회가 있으면 재정이익을 도모한다는 가정만 필요로 하기 때문에 역시 CAPM보다 일반적인 모형이라고 할 수 있다.
■ 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점 구체정보
재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점
한눈에 보기
- 세계 자본시장을 대표하는 미국을 비롯한 많은 시장이 어려움에 직면하고 있다.
- 구성: Ⅰ. 서론, Ⅱ. 본론, 1. 재무관리의 개념과 포트폴리오 이론, 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론), 3. CAPM과 APT의 차이점
- 문서에 적힌 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점 설명을 기준으로 읽도록 담았습니다.
리포트 구성
- Ⅰ. 서론
- Ⅱ. 본론
- 1. 재무관리의 개념과 포트폴리오 이론
- 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론)
- 3. CAPM과 APT의 차이점
- Ⅲ. 결론
- Ⅳ. 참고문헌
| 구분 | 자료에서 확인되는 내용 |
|---|---|
| Ⅰ. 서론 | 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론) |
| Ⅱ. 본론 | 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론) |
| 1. 재무관리의 개념과 포트폴리오 이론 | 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론) |
| 2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론) | 차)과의 선형적 관계를 나타낸 반면 증권시장선(SML : security market line)은 비효율적인 투자대상까지 포함한 모든 투자자산의 기대수익과 위험의 관계를 나타낸 것이다. |
재무관리의 개념과 포트폴리오 이론 왜 이 구분이 자료의 중심인지
- 그러나 세계 각국이 강력한 중앙은 — 그러나 세계 각국이 강력한 중앙은행을 설립한 후로는 선진국의 은행 시스템이 뿌리째 흔들린 적은 없었다.
- 금융시장이 혼란을 겪긴 했어도 선진국 은행이 적주 노릇을 했기 때문에 실물경기 침체를 수습할 수 있었다.
- 나의 자산을 안전하게 지키려는 노력의 일환으로 포트폴리오 이론, CAPM, APT 등이 개발되었다.
- 따라서 여기에서는 재무관리의 개념과 포트폴리오 이론, CAPM(자본자산가격결정모형)와 APT(재정가격결정이론), CAPM과 APT의 차이점에 대해서 논하려고 한다.
재무관리의 개념과 포트폴리오 이론과 CA 자료가 풀어 둔 설명
미국은 주기적으로 자본시장의 혼란기를 겪어 왔으며, 80년대부터 자본시장이 발달한 우리나라의 경우도 4~5년 주기로 시장의 변동성을 경험하고 있다.
그러나 세계 각국이 강력한 중앙은행을 설립한 후로는 선진국의 은행 시스템이 뿌리째 흔들린 적은 없었다.
금융시장이 혼란을 겪긴 했어도 선진국 은행이 적주 노릇을 했기 때문에 실물경기 침체를 수습할 수 있었다.
나의 자산을 안전하게 지키려는 노력의 일환으로 포트폴리오 이론, CAPM, APT 등이 개발되었다.
따라서 여기에서는 재무관리의 개념과 포트폴리오 이론, CAPM(자본자산가격결정모형)와 APT(재정가격결정이론), CAPM과 APT의 차이점에 대해서 논하려고 한다.
재무관리의 의의로서, 자본관리는 기업이 필요로 하는 자금을 효율적으로 조달하고, 조달된 자금을 효율적으로 운용하는 것과 이론 및 기법을 연구하는 학문이다.
투자론은 금융자산의 균형가격결정문제를 다루는 포트폴리오이론, CAPM, APT, 옵션, 선물등을 연구대상으로하며, 금융론은 금융시장이론과 금융시관의 경영활동을 연구대상으로 한다.
주요기능으로는 보유할 자산의 종류와 규모에 대한 의사결정인 투자결정, 자본구조에 대한 의사결정인 자본조달결결정, 순이익을 유보이익과 배당금으로 나누는 의사결정인 배당결정이 있다.
둘째는 재무위험으로, 기업의 자본조달결과로 나타난 자본구조와 관련된 위험이다.
그래서 포트폴리오이론에서는 단일 주식에 투자할 때 기대수익율과 위험의 관계에서의 투자결정과 여러 주식으로 구성된 포트폴리오에 투자할 때 기대수익율과 위험의 관계에서의 투자결정을 비교 분석하는 것이 주된 내용인 것이다.
사용되어지는 용어로 기대효용은 투자안으로부터 얻게되는 효용의 미래 확률분포 평균값으로, 합리적투자자는 이성적투자자라고도 하는데 위험 회피적이어서 기대효용극대화를 목표로 하는 투자자라는 의미로, 위험프리미엄은 기대수익에서 확실성등가부를 차감한 값으로 사용되어진다.
우선 CAPM부터 살펴보도록 하자. CAPM은 Capital asset pricing model의 약자로서, Markowitz의 포트폴리오이론에 몇 가지 가정을 추가하여 위험과 기대수익율의 선형관계를 구한 후 이를 통해서 주식 또는 포트폴리오의 균형수익율을 산출하는 것이다.
그리고 이 수익률로 특정 주식에서 기대되는 미래 기대현금흐름을 할인하여 산출한 현재가치가 그 주식의균형가격이 된다.
2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론)
2. CAPM(자본자산가격결정모형)와 APT(재정가격결정이론)
이렇게 읽어 보세요
나의 자산을 안전하게 지키려는 노력의 일환으로 포트폴리오 이론, CAPM, APT 등이 개발되었다.
- Ⅰ. 서론
- Ⅱ. 본론
- 1. 재무관리의 개념과 포트폴리오 이론
함께 보면 좋은 자료: 청소년 도박의 이해와 개입 방안, 청소년 도박의 이해와 개입 방안
■ 재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점 참고문헌
- 한 권으로 끝내기 독학사 경영학 3단계 투자론. 교육부은하원격평생교육원 학위취득연구소. 은하출판사.2016.
- 재무관리론.조용대.박영사.2011.
관련 과제
Keyword Prompt
전문가가 만들었어요과제를 직접 쓰는 데 도움이 되는 영어 프롬프트예요.
Tip! Prompt 에 자신의 생각을 추가해서 하면 훨씬 더 ✨ 좋습니다.
캠퍼스다운에서 레포트 받고 잘 쓰는 법 3가지, AI로 참고자료 제대로 재가공하기 →Prompt 1
I'm writing a university assignment on "재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점". Help me build an outline (introduction, 2-3 body sections, conclusion) that covers 재무관리의, 개념과 and 포트폴리오. Don't write the paper for me - give me guiding questions for each section. My own perspective: [자신의 생각 넣는 곳] Please respond in Korean.
Prompt 2
Explain the key concepts "재무관리의" and "개념과" in simple terms, then show how they connect to the topic "재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점". Point out common misunderstandings students have about them. My own perspective: [자신의 생각 넣는 곳] Please respond in Korean.
Prompt 3
Suggest 3 real-world cases or examples I could analyze in an assignment on "재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점", focusing on "포트폴리오". For each, tell me what I should look up and verify in official or academic sources. My own perspective: [자신의 생각 넣는 곳] Please respond in Korean.
Prompt 4
Review my draft paragraph on "재무관리의 개념과 포트폴리오 이론과 CAPM과 APT의 차이점" (key idea: "이론과"). Give feedback on logic, evidence and clarity, and mark where I need a citation. My paragraph: [paste here] My own perspective: [자신의 생각 넣는 곳] Please respond in Korean.
자료 보다가 잠깐, 심리테스트 어때요?
실제 참여 수 기준이에요. 1분이면 결과가 나와요.
불러오는 중이에요…
많이 읽히는 콘텐츠
조회수를 불러오는 중이에요…
캠퍼스다운은 평생교육 커뮤니티 사이트입니다. 국가지원금, 학자금 대출, 장학 대출 및 장학금, 교육 자료, 혜택 등을 받아보실 수 있습니다. 무료 정보를 놓치지마세요.
캠퍼스다운 홈으로 →환불규정
- 단순 변심 / 일부 사용 후 환불 요청 / 구매 후 7일 경과
◆ 예외
- 파일 오류 / 다운로드 및 작동 불가 /
◆ 환불요청방식 : 상단의 고객센터 1:1 문의요청