학자금대출 금리 1.7%, 정말 싼 걸까? 공식 숫자로 비교
 장학금 받는 혜진
조회 10
다 읽는 데 약 9분 걸려요한 번 정리해 두면 다음 사람에게도 알려 줄 수 있어요.
우리나라 사회복지 통계
자세히 보기🗂️ 카드로 보기
다인 · 중소기업 2년 차 사무직
""대출은 다 나쁜 거"라고 생각했던 내가 학자금대출을 다시 본 이유… 나도 그랬어."
장학금 받는 혜진💗 이 글 저장해 두고 하나씩 체크했어
준호 · 25세 물류센터 계약직
1.7%면 알바 줄이고 공부할 시간 버는 값이라고 생각했어.
장학금 받는 혜진✿ 취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지
태현 · 26세 중소기업 1년 차 개발자
변동금리 불안해서 일반 상환 골랐어. 매달 금액 정해져 있으니 편해.
장학금 받는 혜진✿ 일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓
시우 · 20세 물류센터 계약직
한눈에서 비교하니까 우리 동네 은행보다 나은 데가 있더라.
장학금 받는 혜진✿ 정책상품 자격 먼저 → 금융상품 한눈에로 은행상품 비교
초롱 · 25세 회계팀 신입
서금원 앱으로 서류 내고 은행 앱에서 실행까지 생각보다 간단했어.
장학금 받는 혜진✿ 햇살론유스: 최대 1,200만 원(평생 1회), 적용 연 5.0%(배려 2.0%)
지민 · 29세 경영학과 2학년
첫해 연봉이 기준 안 넘어서 유예됐어. 그 사이에 비상금부터 모았지.
장학금 받는 혜진✿ 의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원)
소희 · 20세 스타트업 마케터
25세 미만이라 한도가 1.2억이라는 거 미리 알아서 집 고를 때 편했어.
장학금 받는 혜진✿ 청년 버팀목: 연 2.2~3.3%, 최대 1.5억 원
"대출은 다 나쁜 거"라고 생각했던 내가 학자금대출을 다시 본 이유. 숫자를 나란히 놓아 봤어.
계산기 두드리며 한숨 쉬던 그 카페
안녕, 장학금 받는 혜진이야. 오늘 글은 내가 직접 한국장학재단·교육부·고용노동부·서민금융진흥원 같은 공식 페이지를 하나하나 열어서 확인한 숫자만 담았어. 끝까지 읽으면 너한테 해당되는 돈이 어디에 숨어 있는지 보일 거야. 마지막 FAQ에는 내가 실제로 했던 실수도 적어 뒀어.
✿ 오늘 같이 볼 것
1. 취업 후 상환 학자금대출, 2026년에 확 넓어졌어
2026년 1학기 취업 후 상환 학자금대출 금리는 연 1.7%(변동금리)야. 그리고 이게 진짜 큰 변화인데, 교육부가 등록금 대출의 소득요건을 폐지해서 2026학년도부터 모든 대학생·대학원생이 취업 후 상환 등록금 대출을 신청할 수 있게 됐어.
생활비 대출은 학부생 8구간 이하, 대학원생 6구간 이하가 대상이야. 등록금은 학기 소요액 전액(학부 한도 제한 없음), 생활비는 학기당 200만 원까지. 소득이 생기기 전까지는 상환이 유예되는 구조라 재학 중 부담이 확 줄어.
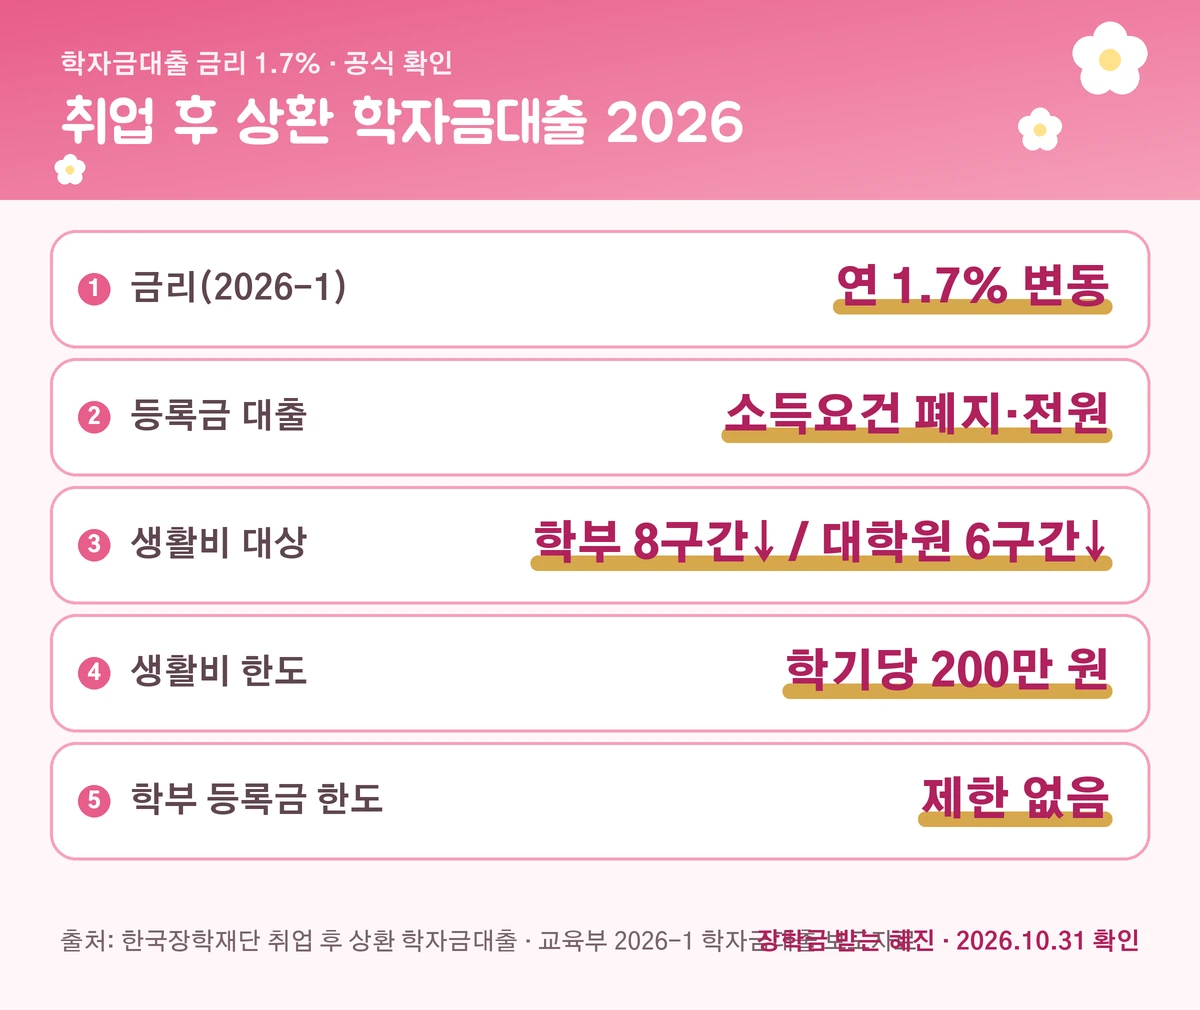
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 취업 후 상환 학자금대출 · 교육부 2026-1 학자금대출 보도자료
💗 취업 후 상환 대출 조건, 재단에서 내 기준으로 보기
🌸 이어서 읽기: 취업 후 상환 학자금대출 2026 금리 1.7%
2. 일반 상환 학자금대출, 이럴 때 고르는 거야
고정금리가 마음 편한 사람은 일반 상환을 봐. 2026-1학기 연 1.7% 고정, 대학 총 한도 4천만 원(잔액 기준)이야.
상환방법은 원금균등·원리금균등 중 선택. 재단 설명대로 원금균등이 총 납부액이 더 적고, 원리금균등은 매달 같은 금액이라 편해. 거치기간에는 이자만 내니까 재학 중 이자 낼 여력이 있는지 먼저 따져 보자.
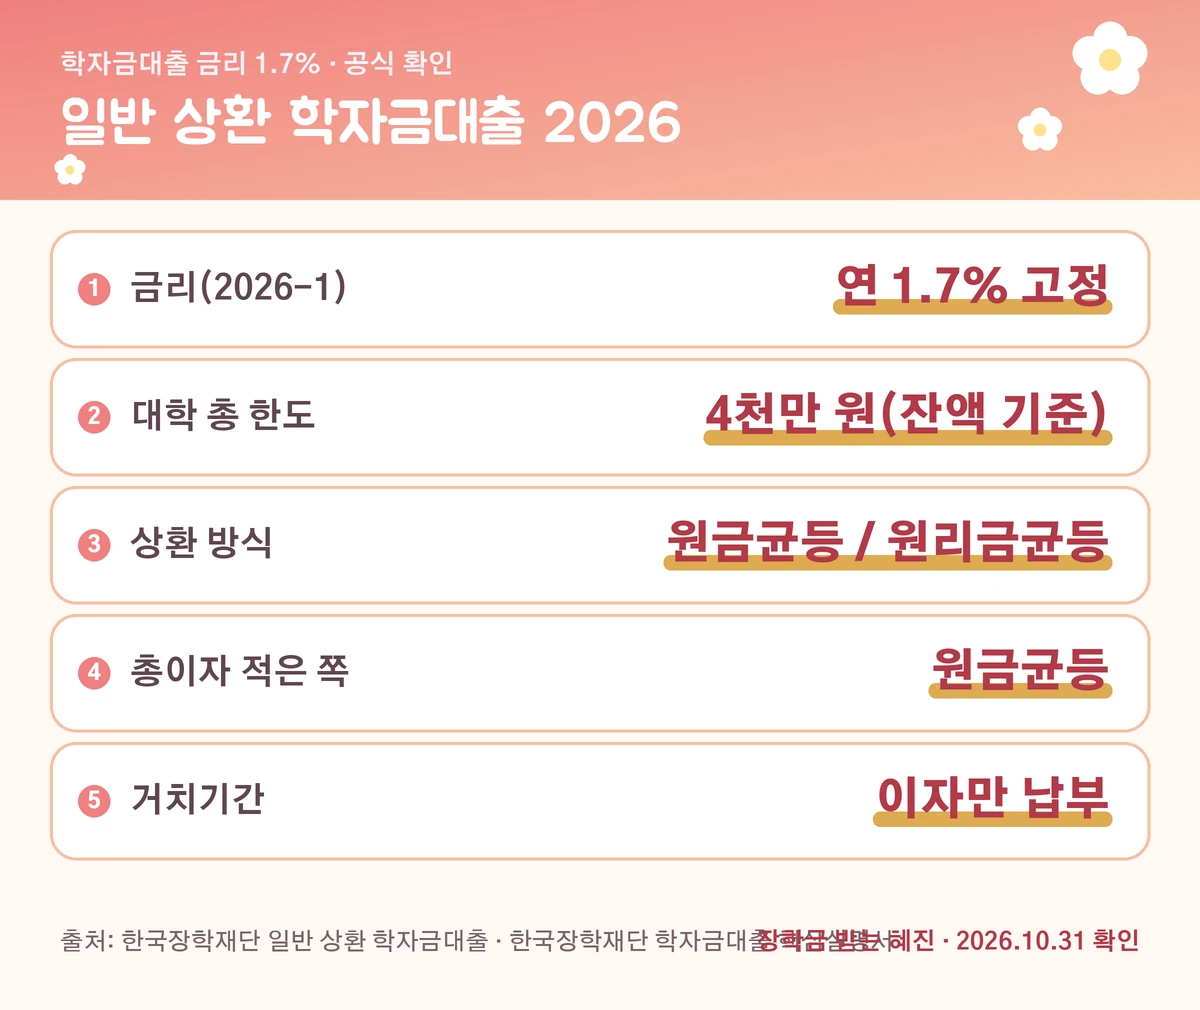
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 일반 상환 학자금대출 · 한국장학재단 학자금대출 핵심설명서
은행 창구에서 서류를 하나씩 확인했어
3. 청년 은행상품, 금융상품 한눈에로 비교해
적금·예금·대출 금리는 은행마다, 그리고 시기마다 달라서 블로그 숫자를 그대로 믿으면 안 돼. 금융감독원 '금융상품 한눈에'에서 은행별 상품을 같은 기준으로 비교할 수 있어.
내가 보는 순서는 ① 정부 지원 상품(청년미래적금·햇살론유스 등) 자격부터 ② 그다음 은행 자체 상품 비교 ③ 우대금리 조건이 내가 실제로 지킬 수 있는 건지 확인. '최고 금리'보다 '내가 받을 금리'가 중요해.
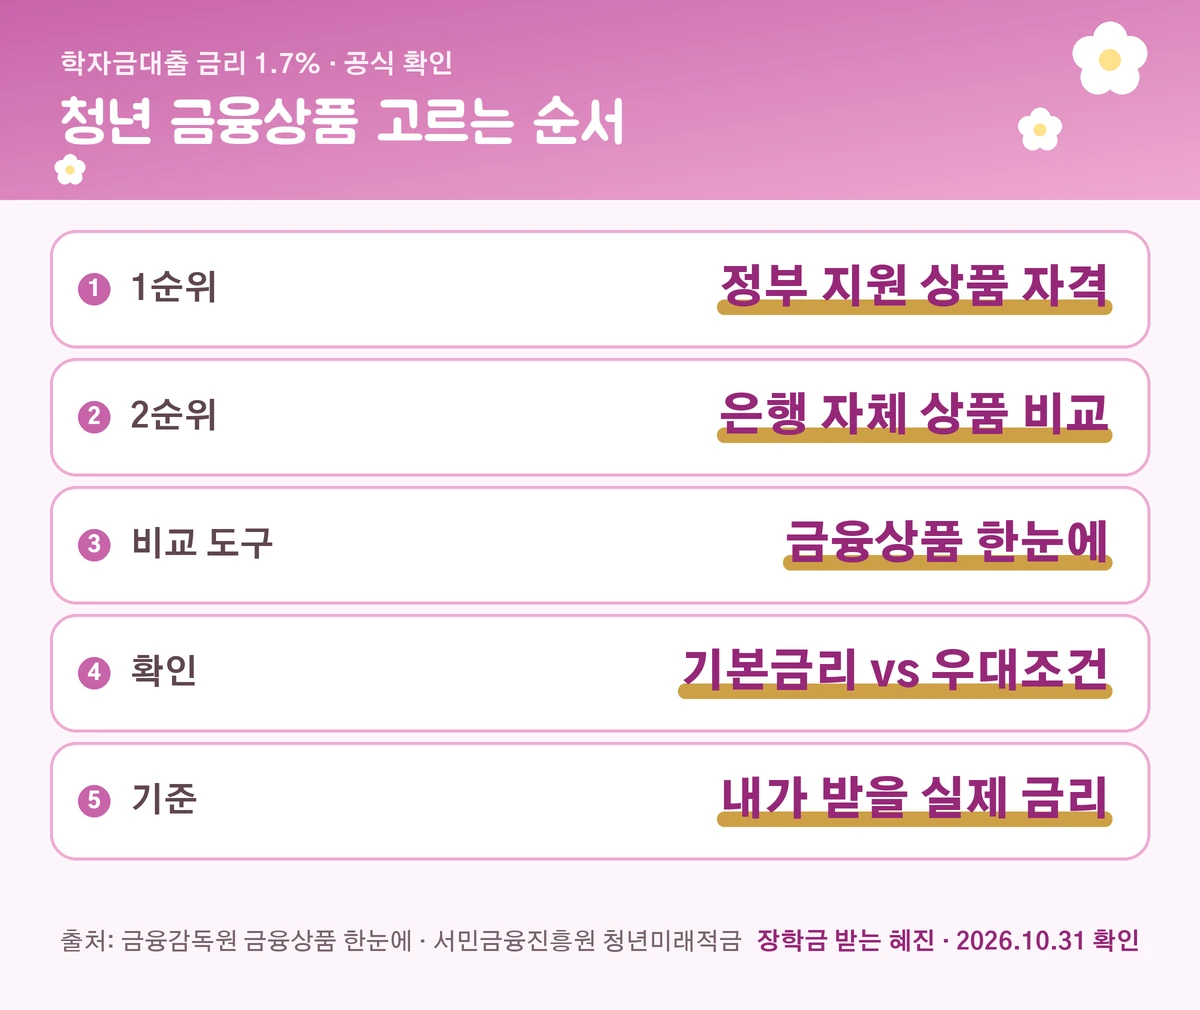
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 금융감독원 금융상품 한눈에 · 서민금융진흥원 청년미래적금
🌸 이어서 읽기: 청년 일반 신용대출 전에 꼭 볼 공식 비교 사이트
여기까지 따라왔다면 진짜 대단해. 이제 반 왔어! 아래부터가 사람들이 제일 많이 놓치는 부분이야. 💗
4. 햇살론유스, 청년 정책금융의 기본
카드론 누르기 직전에 이걸 알았으면 좋았을 텐데. 햇살론유스는 연 4.0%(+보증료), 일반 대상 적용금리 5.0%야.
한도는 최대 1,200만 원, 단 1회. 300만 원만 먼저 써도 이후엔 900만 원만 남아. 일반생활자금 1회 300만 원·연 600만 원, 학업·취업준비·의료·주거 같은 특정용도는 900만 원까지. 서민금융진흥원 앱에서 보증 신청하고 협약은행 앱으로 실행해.
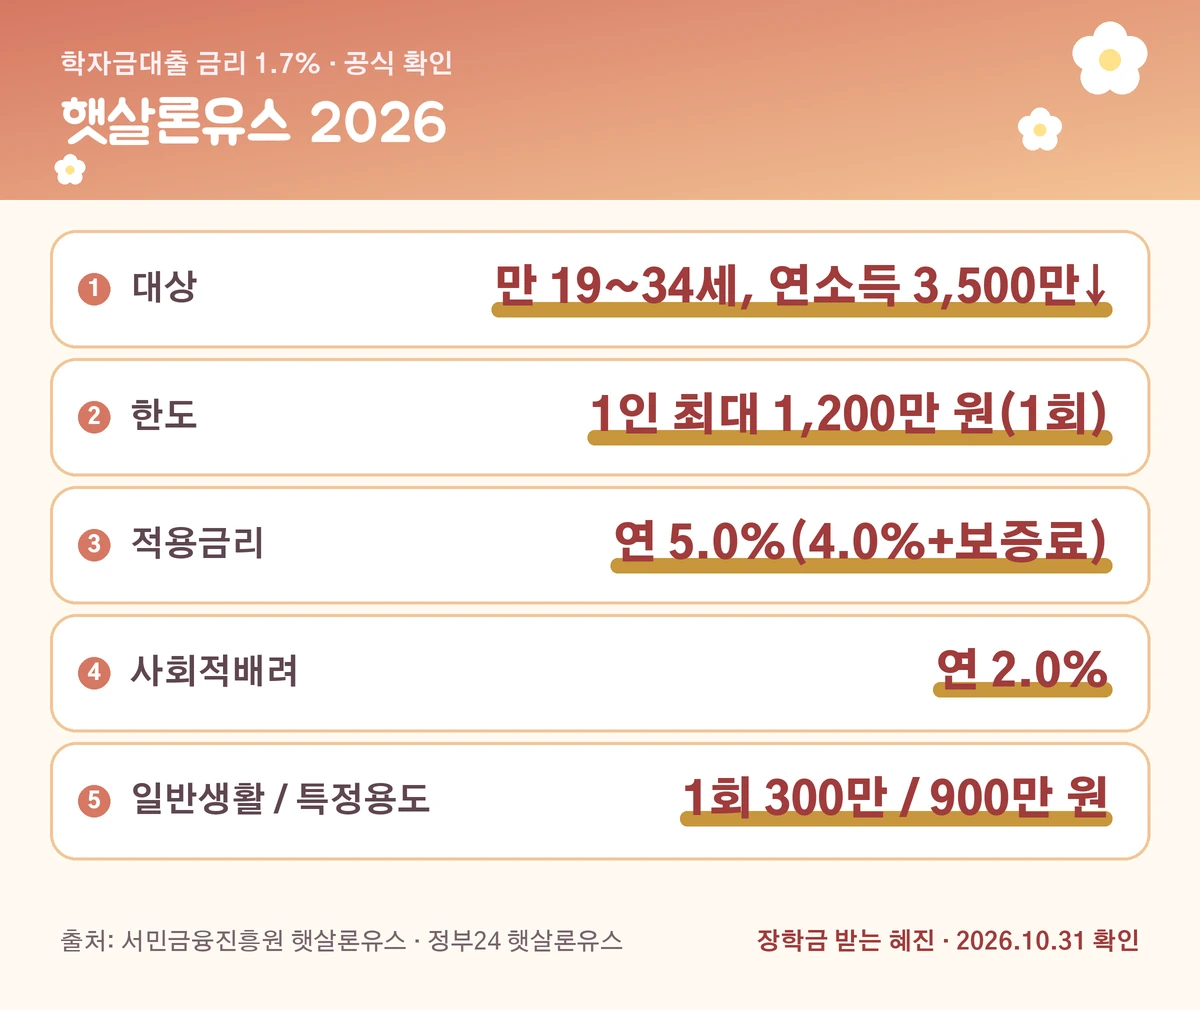
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 서민금융진흥원 햇살론유스 · 정부24 햇살론유스
졸업 가운 입고 떠오른 건 상환 계획
5. 의무상환은 언제부터? 상환기준소득 정리
취업 후 상환은 연간 소득금액이 상환기준소득을 넘으면 국세청을 통해 의무상환이 시작돼. 국세청 안내 기준 2026년 상환기준소득은 소득금액 2,056만 원(총급여로 환산하면 약 3,037만 원)이야.
초과한 소득에 학부 20%, 대학원 25% 상환율을 적용하고, 원천공제 등으로 걷어 가. 물론 의무상환과 별개로 언제든 자발적 상환도 가능해. 상환기준소득은 교육부가 매년 고시하니까 해마다 다시 확인하자.
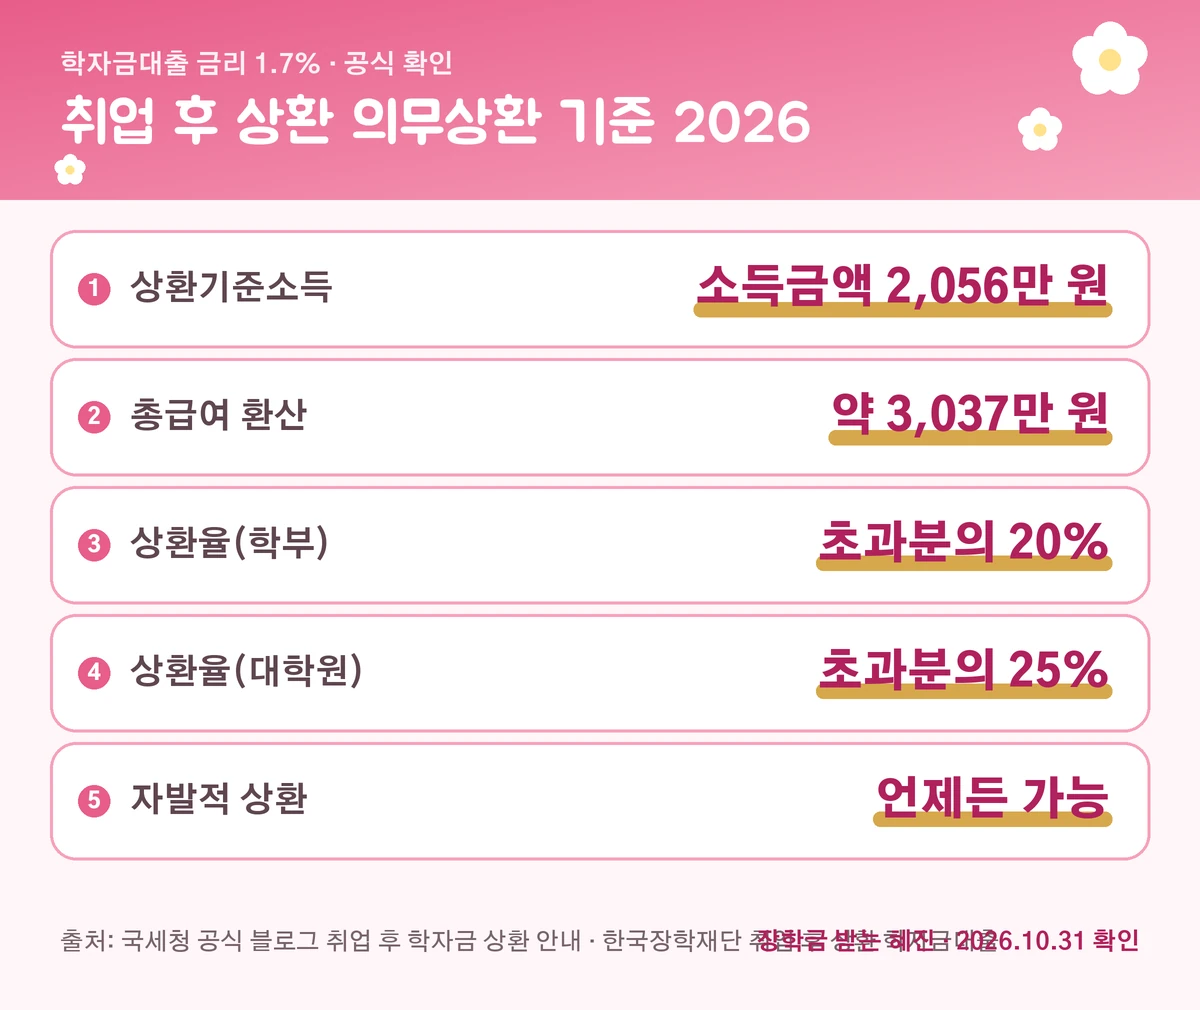
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 국세청 공식 블로그 취업 후 학자금 상환 안내 · 한국장학재단 취업 후 상환 학자금대출
6. 청년전용 버팀목 전세대출, 금리 2%대
월세 탈출 꿈꾸는 사람, 이게 제일 현실적인 첫 단계야. 청년전용 버팀목은 연 2.2~3.3%, 한도 최대 1.5억 원(보증금 80%)이야.
연소득 5천만 원 이하, 순자산 3.45억 원 이하, 보증금 3억 원·85㎡ 이하 주택. 25세 미만 단독세대주는 최대 1.2억 원이야.
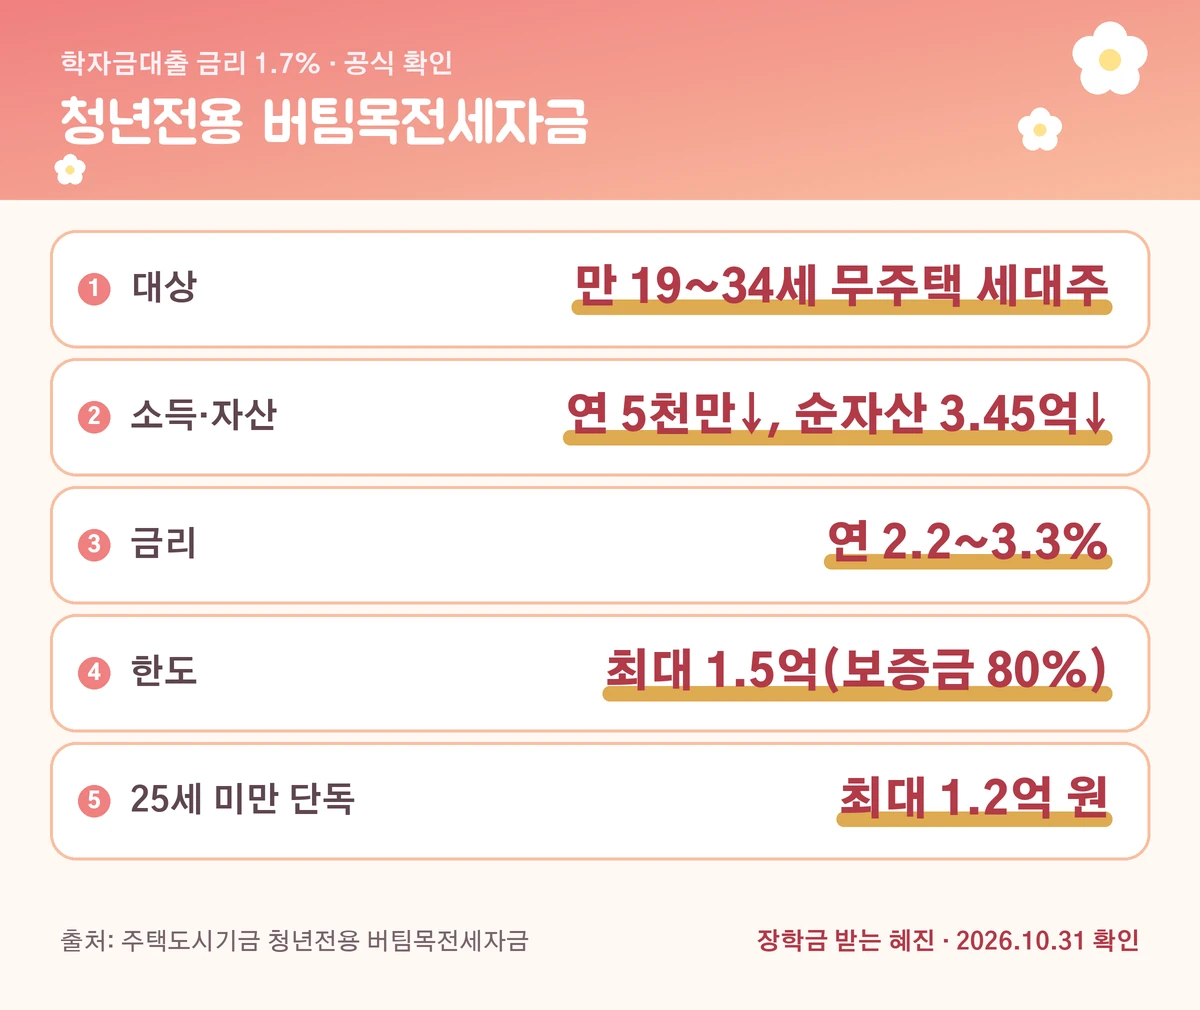
밑줄 친 숫자만 기억해도 반은 끝난 거야
🌸 이어서 읽기: 청년전용 버팀목 전세대출 금리 2.2~3.3%
3분 요약, 이것만 캡처해 가
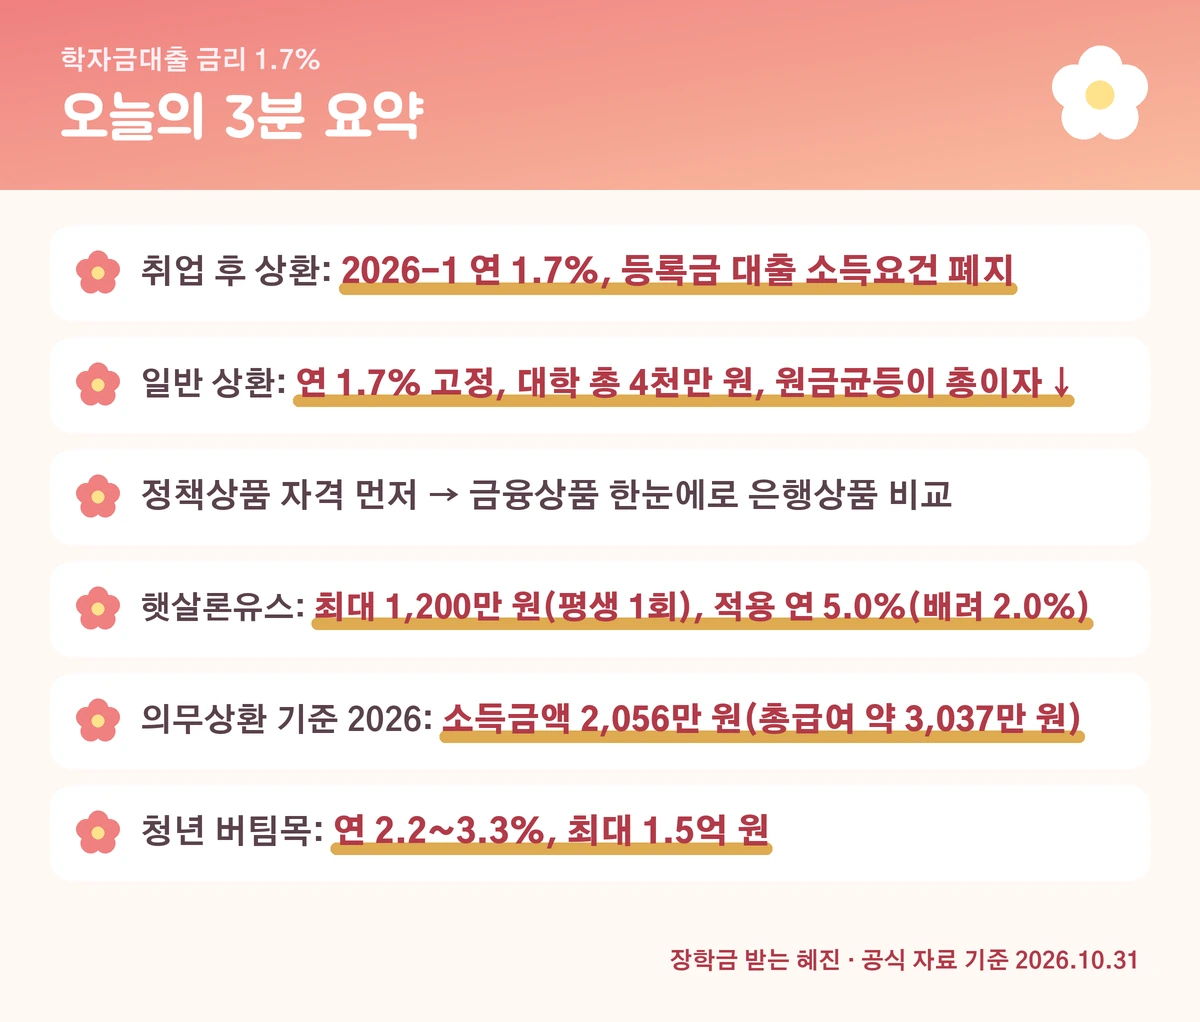
- 취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지
- 일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓
- 정책상품 자격 먼저 → 금융상품 한눈에로 은행상품 비교
- 햇살론유스: 최대 1,200만 원(평생 1회), 적용 연 5.0%(배려 2.0%)
- 의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원)
- 청년 버팀목: 연 2.2~3.3%, 최대 1.5억 원
💗 한국장학재단 취업 후 상환 학자금대출에서 지금 바로 확인
자주 묻는 질문
Q. 취업 후 상환 학자금대출은 누구나 신청할 수 있어?
취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지. 자세한 건 취업 후 상환 학자금대출 2026 금리 1.7% 글에 정리해 뒀어.
Q. 일반 상환 학자금대출은 어떤 사람한테 맞아?
일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓. 자세한 건 일반상환 vs 취업후상환 학자금대출 글에 정리해 뒀어. 그리고 빚 때문에 막막할 때 법률상담 받는 법도 같이 보면 좋아.
Q. 청년 은행상품 금리는 어디서 비교해?
정책상품 자격 먼저 → 금융상품 한눈에로 은행상품 비교. 자세한 건 청년 일반 신용대출 전에 꼭 볼 공식 비교 사이트 글에 정리해 뒀어. 그리고 여자전용 대출 Top 5 은행별 금리 비교도 같이 보면 좋아.
Q. 햇살론유스는 금리랑 한도가 어떻게 돼?
햇살론유스: 최대 1,200만 원(평생 1회), 적용 연 5.0%(배려 2.0%). 자세한 건 사회적배려대상자 햇살론유스 2.0% 글에 정리해 뒀어. 그리고 여자전용 대출 Top 5 은행별 금리 비교도 같이 보면 좋아.
Q. 취업 후 상환 대출은 연봉 얼마부터 갚아?
의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원). 자세한 건 취업후상환 학자금 의무상환 기준 글에 정리해 뒀어.
Q. 혜진이 했던 제일 큰 실수는 뭐야?
신청만 해 놓고 서류·동의·실행 단계를 안 챙긴 거야. 결과 문자 올 때까지 마음 졸이는 것보다, 신청한 날 끝까지 확인하는 게 훨씬 편하더라.
오늘 글이 도움이 됐다면, 같은 고민 하는 친구한테 꼭 보내 줘. 우리 같이 덜 불안하게 살자. 💐
※ 이 글은 2026. 10. 31. 기준 공식 페이지(한국장학재단, 교육부, 고용노동부·고용24, 서민금융진흥원, 주택도시기금, 복지로, 금융감독원 등)를 확인해 정리했어. 금리·기준·일정은 바뀔 수 있으니 신청 전에 꼭 원문 공지를 다시 확인해 줘. 특정 금융상품 가입을 권유하는 글이 아니야.
필요한 친구에게 한 번에 보내 보세요. 공유는 큰 힘이 돼요.
이 글, 어땠어요?
별을 눌러 평가해 주세요. 한 사람당 한 번만 세요.
아직 평가가 없어요. 첫 평가를 남겨 주세요.
💬 댓글
- 첫 댓글을 남겨 주세요.