일반상환 vs 취업후상환 학자금대출, 나한테 맞는 쪽 고르는 법
 장학금 받는 혜진
조회 8
다 읽는 데 약 9분 걸려요많은 분들이 이렇게 시작해요. 부담 없이 따라와요.
우리나라 사회복지 통계
자세히 보기🗂️ 카드로 보기
혜원 · 자취 3년 차 대학생
"같은 1… 나도 그랬어."
장학금 받는 혜진💗 이 글 저장해 두고 하나씩 체크했어
은채 · 23세 간호학과 3학년
원금균등으로 바꿨더니 총이자가 확실히 줄더라.
장학금 받는 혜진✿ 일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓
다은 · 25세 카페 매니저
1.7%면 알바 줄이고 공부할 시간 버는 값이라고 생각했어.
장학금 받는 혜진✿ 취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지
하은 · 28세 중소기업 2년 차 사무직
첫해 연봉이 기준 안 넘어서 유예됐어. 그 사이에 비상금부터 모았지.
장학금 받는 혜진✿ 의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원)
성민 · 27세 공대 대학원생
6구간 확대 소식 듣고 바로 취업후상환으로 신청했어.
장학금 받는 혜진✿ 이자면제: 기초·차상위·다자녀 + 5구간↓(2026.7~ 6구간↓), 자립준비청년
건우 · 20세 중소기업 1년 차 개발자
5만 원 단위로 쪼갤 수 있는 거 알고 딱 필요한 만큼만 받았어.
장학금 받는 혜진✿ 생활비 대출: 학기 200만·연 400만 원, 5만 원 단위, 우선대출 50만
도윤 · 25세 컴퓨터공학과 3학년
8주 전에 신청해 두니까 등록 기간에 하나도 안 떨렸어.
장학금 받는 혜진✿ 학자금대출 신청은 등록 마감 약 8주 전에
같은 1.7%인데 뭐가 다르냐고? 나도 신청 화면에서 10분 동안 멈춰 있었어. 그때 알았으면 좋았을 기준을 정리했어.
새벽 2시, 노트북 앞에서 숫자를 다시 세어 봤어
안녕, 장학금 받는 혜진이야. 오늘 글은 내가 직접 한국장학재단·교육부·고용노동부·서민금융진흥원 같은 공식 페이지를 하나하나 열어서 확인한 숫자만 담았어. 끝까지 읽으면 너한테 해당되는 돈이 어디에 숨어 있는지 보일 거야. 마지막 FAQ에는 내가 실제로 했던 실수도 적어 뒀어.
✿ 오늘 같이 볼 것
1. 일반 상환 학자금대출, 이럴 때 고르는 거야
고정금리가 마음 편한 사람은 일반 상환을 봐. 2026-1학기 연 1.7% 고정, 대학 총 한도 4천만 원(잔액 기준)이야.
상환방법은 원금균등·원리금균등 중 선택. 재단 설명대로 원금균등이 총 납부액이 더 적고, 원리금균등은 매달 같은 금액이라 편해. 거치기간에는 이자만 내니까 재학 중 이자 낼 여력이 있는지 먼저 따져 보자.
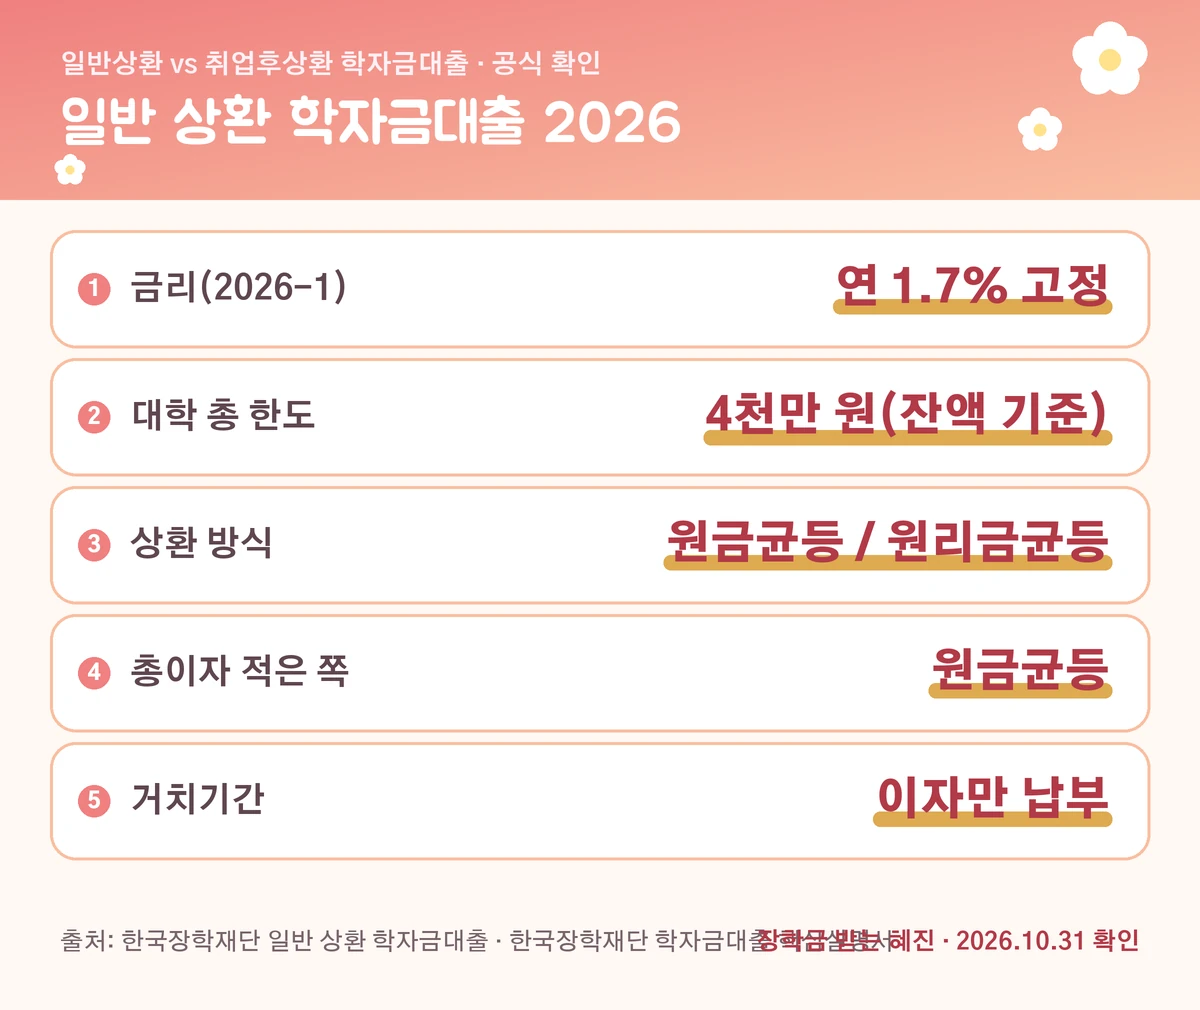
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 일반 상환 학자금대출 · 한국장학재단 학자금대출 핵심설명서
2. 취업 후 상환 학자금대출, 2026년에 확 넓어졌어
2026년 1학기 취업 후 상환 학자금대출 금리는 연 1.7%(변동금리)야. 그리고 이게 진짜 큰 변화인데, 교육부가 등록금 대출의 소득요건을 폐지해서 2026학년도부터 모든 대학생·대학원생이 취업 후 상환 등록금 대출을 신청할 수 있게 됐어.
생활비 대출은 학부생 8구간 이하, 대학원생 6구간 이하가 대상이야. 등록금은 학기 소요액 전액(학부 한도 제한 없음), 생활비는 학기당 200만 원까지. 소득이 생기기 전까지는 상환이 유예되는 구조라 재학 중 부담이 확 줄어.
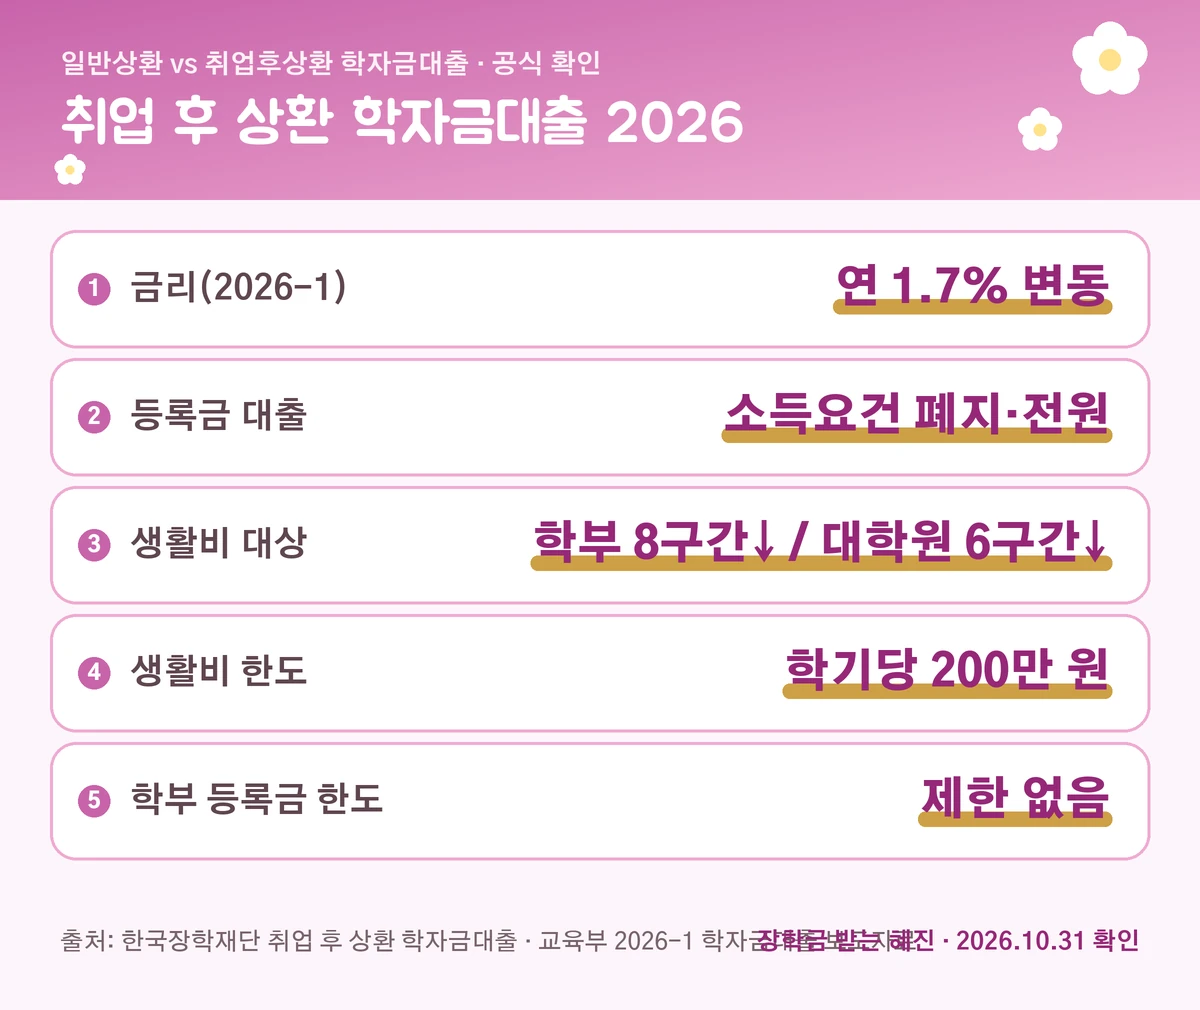
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 취업 후 상환 학자금대출 · 교육부 2026-1 학자금대출 보도자료
💗 취업 후 상환 대출 조건, 재단에서 내 기준으로 보기
🌸 이어서 읽기: 취업 후 상환 학자금대출 2026 금리 1.7%
졸업 가운 입고 떠오른 건 상환 계획
3. 의무상환은 언제부터? 상환기준소득 정리
첫 월급 받고 제일 먼저 검색한 게 '취업후상환 언제부터 갚아?'였어. 국세청 안내 기준 2026년 상환기준소득은 소득금액 2,056만 원이고, 총급여로 보면 약 3,037만 원 수준이야.
이걸 넘는 부분에 학부는 20% 상환율이 적용돼. 그리고 여유가 생기면 재단에서 자발적 상환도 할 수 있어. 기준 금액은 매년 고시로 바뀐다는 것도 잊지 마.
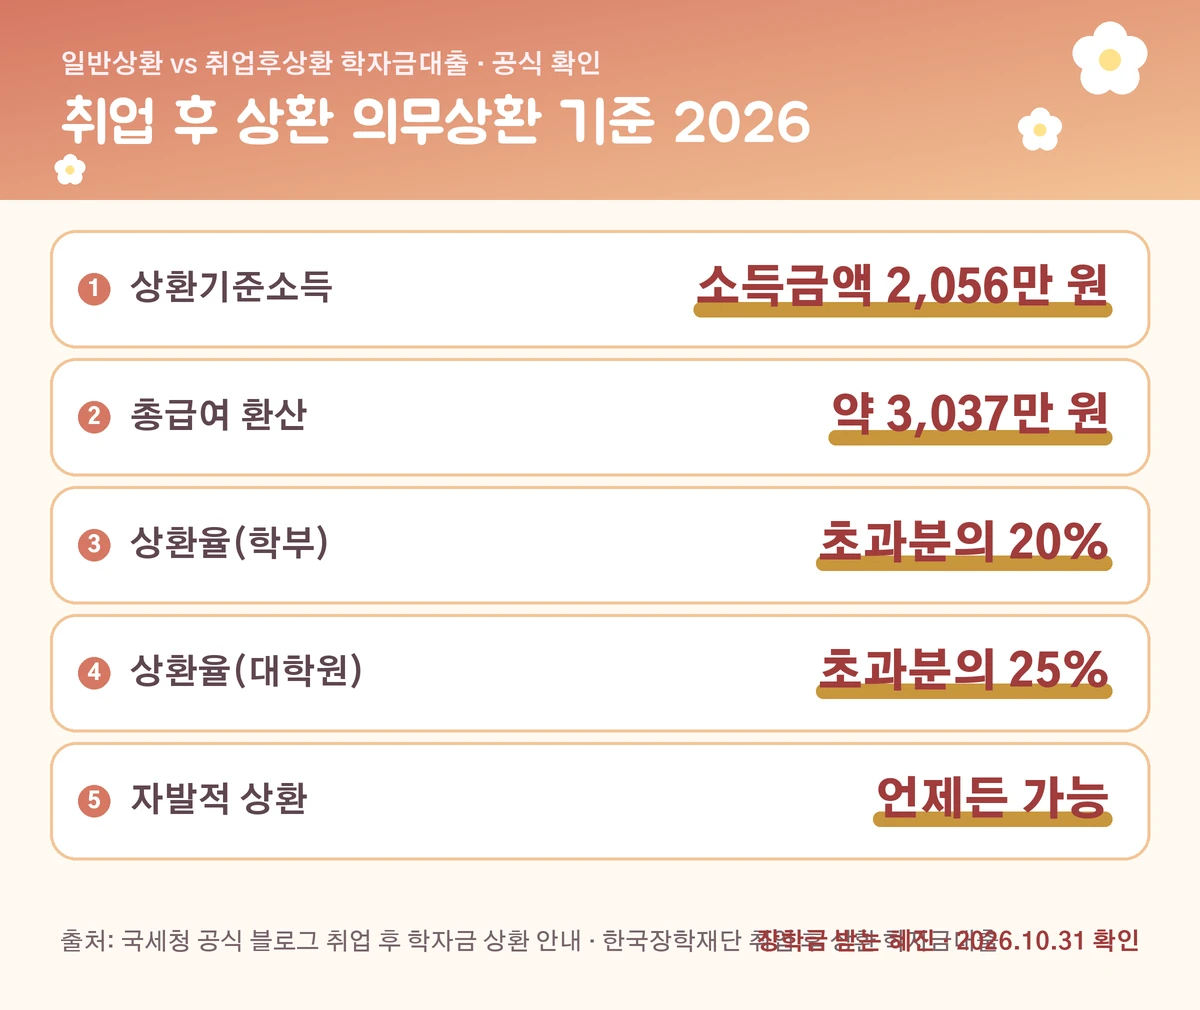
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 국세청 공식 블로그 취업 후 학자금 상환 안내 · 한국장학재단 취업 후 상환 학자금대출
여기까지 따라왔다면 진짜 대단해. 이제 반 왔어! 아래부터가 사람들이 제일 많이 놓치는 부분이야. 💗
4. 이자 면제, 내가 대상인지 꼭 확인해
취업 후 상환 대출을 쓰는 기초·차상위·다자녀 가구 대학(원)생은 졸업 전까지, 그리고 소득이 상환기준소득을 넘기 전까지 등록금·생활비 대출 이자가 면제돼. 학자금 지원 5구간 이하는 상환기준소득을 처음 넘기 전까지(졸업 후 2년 이내) 이자가 면제되고.
교육부는 2026년 7월부터 6구간 이하로 확대한다고 했고, 자립준비청년은 2026. 5. 12.부터 이자면제 대상에 들어갔어. 같은 1.7%라도 이자 0원이 될 수 있다는 거, 이건 진짜 알고 시작해야 해.
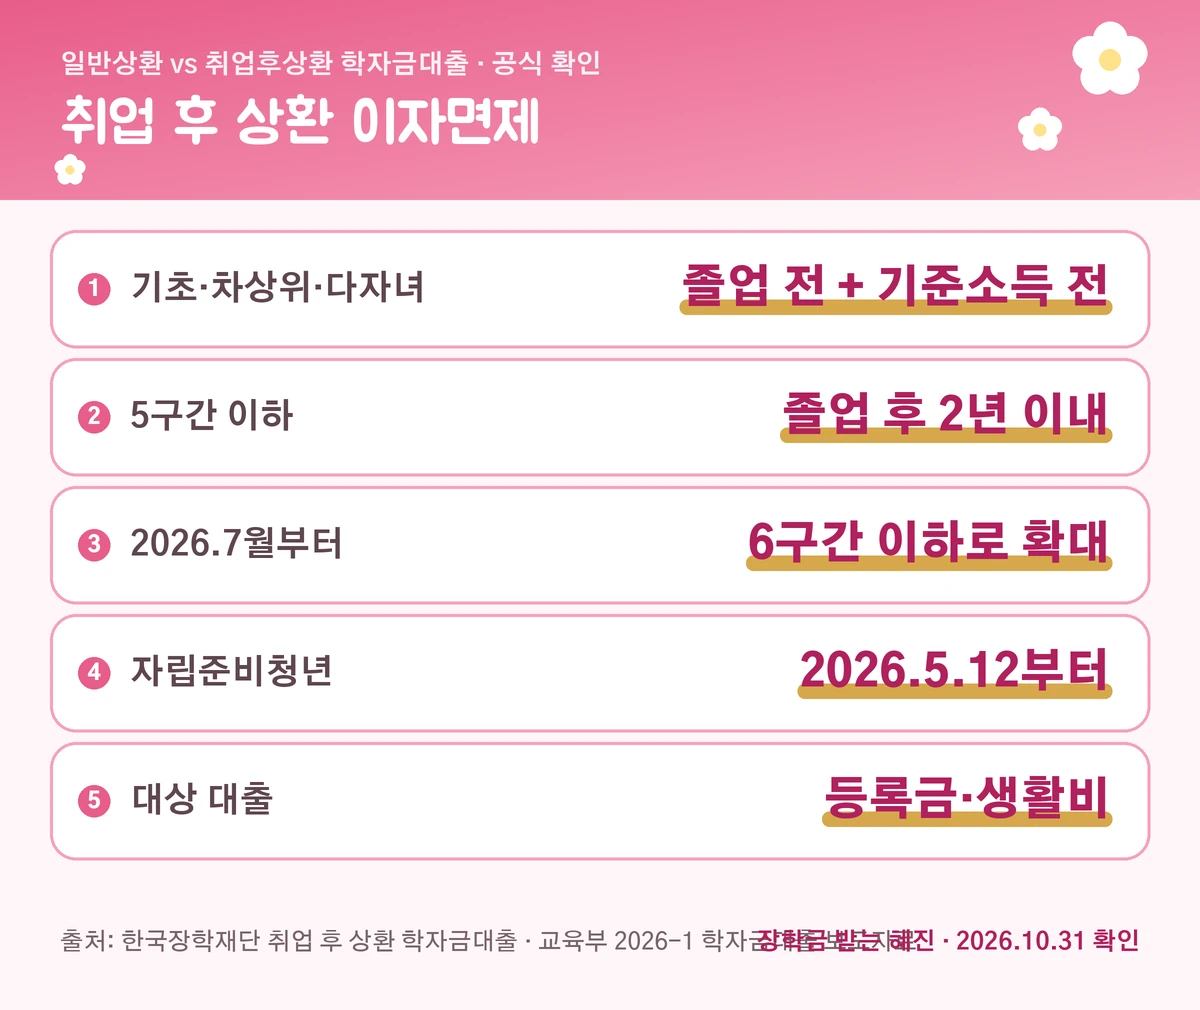
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 취업 후 상환 학자금대출 · 교육부 2026-1 학자금대출 보도자료
알바 끝나고 마감하는 카페에서
5. 생활비 대출, 학기당 200만 원 똑똑하게
월세랑 교재비 겹치는 3월, 진짜 통장 텅장 되잖아. 생활비 대출은 학기당 200만 원(연 400만 원)까지, 5만 원 단위로 필요한 만큼만 받을 수 있어.
등록 전이면 우선대출 50만 원을 먼저 쓸 수 있어. 필요 이상 받으면 결국 갚을 돈이 늘어나니까, 한 달 생활비 계산부터 해 보자.
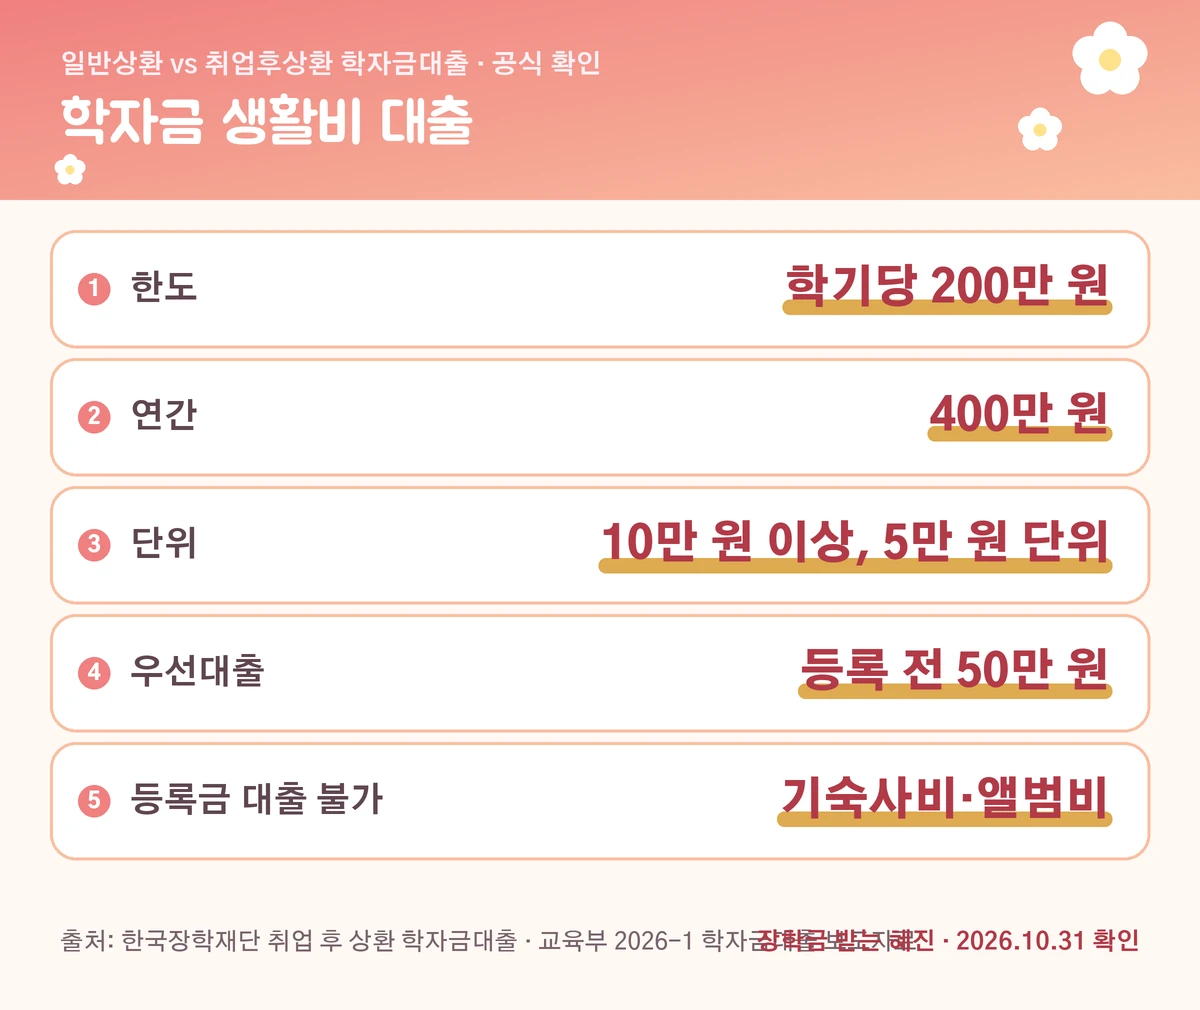
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 취업 후 상환 학자금대출 · 교육부 2026-1 학자금대출 보도자료
🌸 이어서 읽기: 학자금 생활비대출 학기당 200만 원
6. 대출 신청은 '8주 전'이 진짜 국룰
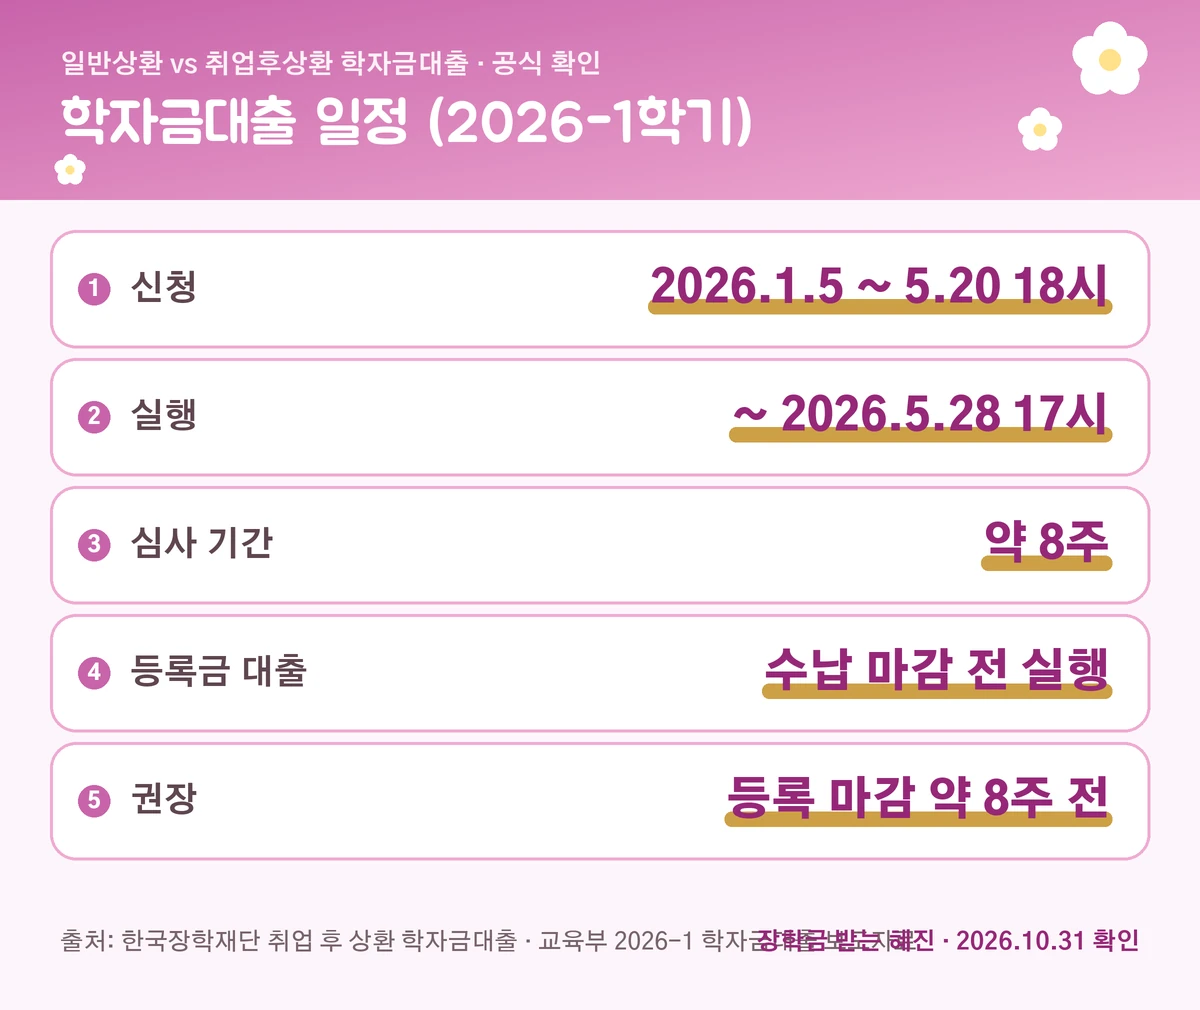
2026-1학기 학자금대출은 2026. 1. 5.(월) ~ 5. 20.(수) 18시 신청, 5. 28.(목) 17시까지 실행이었어.
재단은 구간 산정·통지 기간을 생각해서 등록 마감일보다 약 8주 전에 신청하라고 권해. 등록금 대출은 학교·은행 수납 마감 시간 안에 실행해야 하니까, 마지막 날 몰아서 하면 진짜 위험해.
밑줄 친 숫자만 기억해도 반은 끝난 거야
출처: 한국장학재단 취업 후 상환 학자금대출 · 교육부 2026-1 학자금대출 보도자료
3분 요약, 이것만 캡처해 가
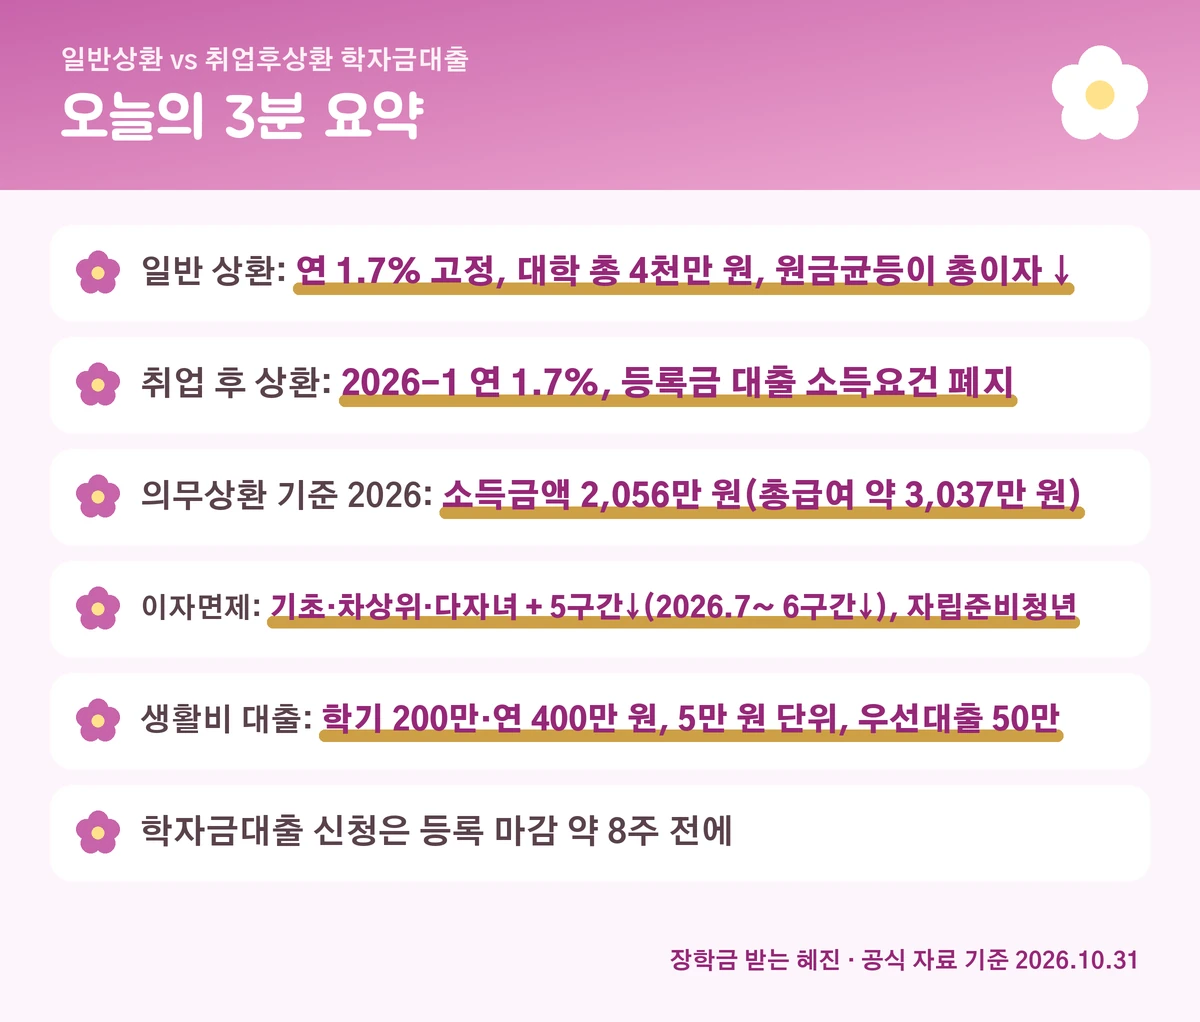
- 일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓
- 취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지
- 의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원)
- 이자면제: 기초·차상위·다자녀 + 5구간↓(2026.7~ 6구간↓), 자립준비청년
- 생활비 대출: 학기 200만·연 400만 원, 5만 원 단위, 우선대출 50만
- 학자금대출 신청은 등록 마감 약 8주 전에
💗 한국장학재단 일반 상환 학자금대출에서 지금 바로 확인
자주 묻는 질문
Q. 일반 상환 학자금대출은 어떤 사람한테 맞아?
일반 상환: 연 1.7% 고정, 대학 총 4천만 원, 원금균등이 총이자 ↓. 자세한 건 학자금대출 원리금균등 vs 원금균등 글에 정리해 뒀어. 그리고 빚 때문에 막막할 때 법률상담 받는 법도 같이 보면 좋아.
Q. 취업 후 상환 학자금대출은 누구나 신청할 수 있어?
취업 후 상환: 2026-1 연 1.7%, 등록금 대출 소득요건 폐지. 자세한 건 취업 후 상환 학자금대출 2026 금리 1.7% 글에 정리해 뒀어.
Q. 취업 후 상환 대출은 연봉 얼마부터 갚아?
의무상환 기준 2026: 소득금액 2,056만 원(총급여 약 3,037만 원). 자세한 건 취업 후 첫 월급 글에 정리해 뒀어.
Q. 학자금대출 이자면제 대상은 누구야?
이자면제: 기초·차상위·다자녀 + 5구간↓(2026.7~ 6구간↓), 자립준비청년. 자세한 건 자립준비청년 학자금대출 이자면제 글에 정리해 뒀어.
Q. 학자금 생활비대출은 얼마까지 돼?
생활비 대출: 학기 200만·연 400만 원, 5만 원 단위, 우선대출 50만. 자세한 건 학자금 생활비대출 학기당 200만 원 글에 정리해 뒀어.
Q. 이 글이랑 같이 보면 좋은 최신 글은?
요즘 새로 정리한 글 중에 이 주제랑 바로 이어지는 것만 골랐어. 💗
Q. 혜진이 했던 제일 큰 실수는 뭐야?
신청만 해 놓고 서류·동의·실행 단계를 안 챙긴 거야. 결과 문자 올 때까지 마음 졸이는 것보다, 신청한 날 끝까지 확인하는 게 훨씬 편하더라.
오늘 글이 도움이 됐다면, 같은 고민 하는 친구한테 꼭 보내 줘. 우리 같이 덜 불안하게 살자. 💐
※ 이 글은 2026. 10. 31. 기준 공식 페이지(한국장학재단, 교육부, 고용노동부·고용24, 서민금융진흥원, 주택도시기금, 복지로, 금융감독원 등)를 확인해 정리했어. 금리·기준·일정은 바뀔 수 있으니 신청 전에 꼭 원문 공지를 다시 확인해 줘. 특정 금융상품 가입을 권유하는 글이 아니야.
필요한 친구에게 한 번에 보내 보세요. 공유는 큰 힘이 돼요.
이 글, 어땠어요?
별을 눌러 평가해 주세요. 한 사람당 한 번만 세요.
아직 평가가 없어요. 첫 평가를 남겨 주세요.
💬 댓글
- 첫 댓글을 남겨 주세요.