
扩大政府支出就能提振经济吗?用IS-LM模型读懂扩张性财政政策、挤出效应与中国宏观调控
- 扩张性财政政策使IS曲线右移、国民收入增加,但利率上升可能挤出部分私人投资。
- 中国以“积极的财政政策”搭配降准、降息等货币政策工具,力求在扩大需求的同时抑制挤出效应。
- 在有管理的浮动汇率和资本账户管理下,中国的BP曲线斜率介于完全固定与完全浮动两种极端之间。
目录
经济下行时,政府扩大支出或减税的扩张性财政政策能够提高国民收入(Y),但在IS-LM模型中,它同时会推高利率(r),使一部分私人投资被“挤”出市场,这就是挤出效应。挤出效应有多大,取决于LM曲线的斜率、中央银行是否配合宽松,以及开放经济下的汇率制度。本文先按照高校宏观经济学的思路把模型讲清楚,再结合中国“积极的财政政策”、人民银行的货币政策工具以及人民币汇率制度,看看理论在中国是如何落地的。
IS曲线和LM曲线分别代表什么?
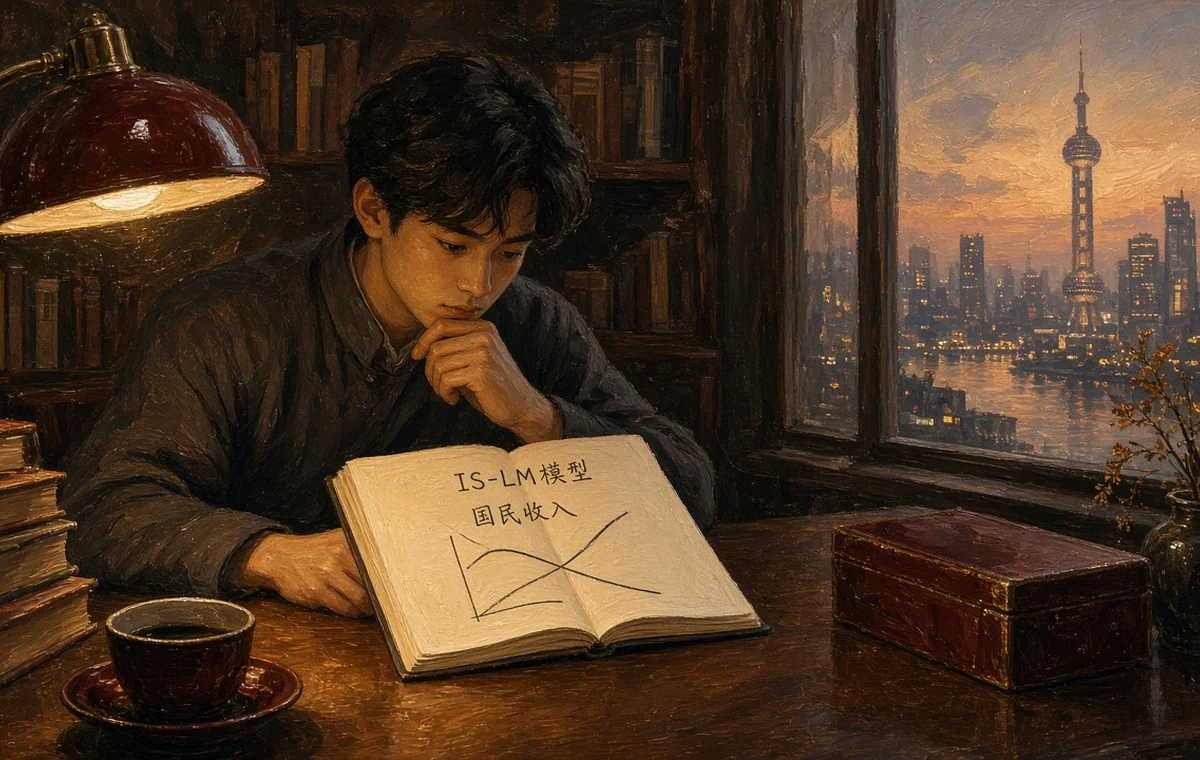
IS-LM模型由约翰·希克斯在1937年提出,用一张图概括了凯恩斯《通论》的核心思想。横轴是国民收入(Y),纵轴是实际利率(r)。产品市场达到均衡的各点连成IS曲线,货币市场达到均衡的各点连成LM曲线。收入变化会影响货币需求,利率变化又会影响投资,两个市场相互牵连,经济只能在同时满足两个均衡条件的那一点上稳定下来。
IS曲线为什么向右下方倾斜?
IS代表投资(Investment)等于储蓄(Saving)。利率下降,企业融资成本降低,更多投资项目变得有利可图,投资增加;新增投资通过乘数效应成倍放大国民收入。利率上升则相反,因此IS曲线向右下方倾斜。政府购买(G)增加或税收(T)减少会在任何利率水平上扩大总需求,因此不是沿曲线移动,而是整条IS曲线向右平移。
LM曲线为什么向右上方倾斜?
LM代表流动性偏好(Liquidity preference)等于货币供给(Money supply)。人们出于交易动机持有货币,也会出于投机动机在货币和债券之间选择。收入增加,交易所需的货币随之增加;若实际货币供给(M/P)不变,人们就会卖出债券换取现金,债券价格下跌、收益率上升,直到货币需求回落到与供给相等。所以收入越高,均衡利率越高,LM曲线向右上方倾斜。完整的推导过程可参阅CampusDown百科的IS-LM模型词条。
两条曲线的交点就是短期宏观经济均衡。后文讨论的所有政策问题,归根结底都是在问:哪条曲线移动、朝哪个方向移动、移动多少,以及另一条曲线有多陡。
扩张性财政政策为什么会产生挤出效应?
假设政府加大铁路、水利和城市更新投资,产品市场出现新的需求,IS曲线右移。如果利率不变,收入将按乘数完整增加;但现实中收入一上升,交易性货币需求随之扩大,在货币供给不变时资金面趋紧,利率上行。同时,为筹集资金而增发的国债也会增加债券供给,推高收益率。
融资成本上升后,一些民营企业会推迟或缩减设备投资。举个整数例子:政府增加支出1万亿元,利率上升导致私人投资减少3000亿元,那么最终国民收入只增加约7000亿元,而不是乘数所预期的规模。下表对比了两类扩张政策在IS-LM框架中的传导差异。
| 项目 | 扩张性财政政策 | 扩张性货币政策 |
|---|---|---|
| 主要工具 | 增加政府购买(G)、减税降费、发行特别国债 | 降准、降息、公开市场操作、中期借贷便利(MLF) |
| 移动的曲线 | IS曲线右移 | LM曲线右移 |
| 国民收入(Y) | 增加(增幅因挤出效应而缩小) | 增加(低利率刺激投资) |
| 利率(r) | 上升 | 下降 |
| 私人投资(I) | 部分被挤出 | 被“挤入” |
| 效果减弱的条件 | 货币需求的利率弹性小、投资对利率敏感 | 利率已接近零下限(流动性陷阱) |
两种政策都能提升产出,但对利率和私人投资的影响方向相反,因此需要根据经济下行的原因以及当时所处的利率水平来选择和搭配。
阅读长文时,先浏览小标题能更快理清整体脉络。读完后不妨试着提炼一个思考问题来巩固理解。
流动性陷阱与政策组合会如何改变结果?
挤出效应的大小取决于曲线的斜率。当利率已降到接近零的流动性陷阱区间时,人们愿意持有任意数量的货币,LM曲线近乎水平。此时扩大财政支出几乎不会推高利率,私人投资也基本不会被挤出。凯恩斯在大萧条时期力主扩大公共工程,原因正在于此,相关思想可参阅凯恩斯经济学百科词条。
另一个极端是古典区域:如果货币需求对利率完全没有弹性,LM曲线垂直,财政扩张只会抬高利率而不增加收入,政府支出增加多少,私人投资就减少多少,即完全挤出。现实经济通常介于两者之间,所以政府和央行常常协同发力:财政扩张的同时,央行增加货币供给使LM曲线同步右移,就能在利率基本稳定的前提下更大幅度地提高收入,这就是政策组合。
由此可见,同样规模的财政刺激,在不同的利率环境和央行态度下,效果可能天差地别,不能只看预算数字下结论。
中国的宏观调控如何体现IS-LM与政策组合?
与教科书中“财政部与央行各管一摊”的假设不同,中国的宏观政策更强调财政与货币的协调配合,并通过利率传导机制和汇率管理把握内外平衡。用IS-LM-BP框架来观察,会发现许多值得思考的细节。
积极的财政政策:特别国债与地方专项债
近年来中国持续实施积极的财政政策。2020年为应对疫情发行1万亿元抗疫特别国债;2023年四季度增发1万亿元国债,重点支持灾后恢复重建;2024年起连续发行超长期特别国债,用于国家重大战略和重点领域安全能力建设,2025年规模增至1.3万亿元,并另发5000亿元特别国债补充大型商业银行资本。2025年赤字率按4%左右安排,地方政府专项债券额度达到4.4万亿元,主要投向交通、能源、城市更新等基础设施。在IS-LM图中,这些措施都会推动IS曲线明显右移。
货币政策配合:降准、MLF与LPR
如果只有财政单兵突进,大量国债集中发行可能抽紧银行间流动性、推高收益率,产生挤出效应。为此,人民银行往往在财政发力期间降准、开展公开市场操作和中期借贷便利(MLF)投放,向市场补充中长期流动性;2019年改革后的贷款市场报价利率(LPR)则把政策利率下调更顺畅地传导到企业贷款利率,2024年以来7天期逆回购利率被明确为主要政策利率。货币政策基调也从多年的“稳健的货币政策”调整为2025年的“适度宽松的货币政策”。这相当于让LM曲线随IS曲线一同右移,正是教科书中压低挤出效应的政策组合。需要注意的是,部分地方融资平台债务对民营企业融资形成的“非利率型挤出”,仍是学界讨论的热点。
有管理的浮动汇率与“中间斜率”的BP曲线
自2005年7月汇率形成机制改革以来,人民币实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,2015年“8·11汇改”进一步完善了中间价形成机制,目前人民币对美元即期交易价可在中间价上下2%的幅度内浮动。与此同时,资本账户实行审慎管理,跨境资金主要通过合格境外机构投资者(QFII)、沪深港通、债券通等渠道有序流动。因此,国内外利差引起的资本流动不会像完全资本流动那样瞬间、无限,BP曲线既不是水平线,也不是垂直线,而是呈现介于两者之间的正斜率。这意味着中国的财政政策效果介于蒙代尔-弗莱明模型中固定汇率与浮动汇率两种极端之间,而货币政策也保留了相对更大的自主空间,这正是对“不可能三角”的一种现实折中。
综合来看,中国的实践提醒我们:分析政策效果时,不仅要看IS和LM曲线如何移动,还要看财政与货币如何协同、资本流动受到怎样的管理,以及汇率在多大程度上发挥缓冲作用。
开放经济中BP曲线和汇率为什么如此重要?
在存在国际贸易和资本流动的开放经济中,模型需要再加上一条表示国际收支均衡的BP曲线。若资本完全自由流动,BP曲线在国内利率等于世界利率的高度上呈水平状:国内利率稍高于世界利率,外资就会大量涌入;稍低,资本就会外流。
蒙代尔-弗莱明模型:浮动汇率与固定汇率
在浮动汇率制下,扩张性财政政策推高国内利率,外资流入使本币升值,出口产品变贵、净出口减少,IS曲线被推回原处,财政政策效果大打折扣;扩张性货币政策则通过资本外流和本币贬值刺激出口,效果更强。
在固定汇率制下,结论正好相反。财政扩张引起外资流入时,央行为维持汇率必须买入外汇、投放本币,LM曲线随之右移,收入大幅增加;而货币扩张引起资本外流,央行不得不卖出外汇、回笼本币,货币政策基本失效。2015年至2016年人民币贬值压力较大时,中国外汇储备从约4万亿美元的高点降至约3万亿美元,就生动体现了维持汇率稳定需要动用储备、进而影响国内货币供给的机制。
因此,在开放经济中预测财政刺激或降息的效果,不能只移动两条曲线,还必须把资本流动、汇率变化和净出口调整这一环节完整地接上。
考研和期末答题时最容易在哪里出错?
无论是高校宏观经济学期末考试,还是考研经济学、431金融学综合,IS-LM模型都是高频考点。失分往往不是因为公式没背熟,而是推导链条中漏掉了关键一环。
三个常见错误
- 混淆沿曲线移动与曲线平移:利率(r)变化是沿IS、LM曲线移动;政府支出(G)、税收(T)、货币供给(M)变化才使整条曲线平移。
- 弄反利率变动方向:两种扩张政策都使收入增加,但财政政策使利率上升,货币政策使利率下降。
- 遗漏汇率传导环节:国内利率上升→资本流入→本币升值→净出口减少→IS曲线左移,少写任何一步,固定汇率与浮动汇率下的结论就可能完全颠倒。
以一道典型的考研论述题为例:“在资本完全流动、实行浮动汇率的小国开放经济中,政府增加购买支出,试用蒙代尔-弗莱明模型分析其对国民收入、利率、汇率和贸易收支的影响。”如果只写“IS右移、利率上升、部分挤出、收入增加”,就会被大幅扣分。完整答案应指出:国内利率无法长期高于世界利率,资本流入导致本币升值,净出口下降并完全抵消政府支出的增加,最终收入基本不变,财政赤字对应为贸易逆差的扩大。
完成作图或论述前,建议按以下四点逐一自查:
- 是否先判断了政策移动的是IS曲线还是LM曲线,以及移动方向?
- 是否分步说明了收入变化如何通过货币需求影响利率?
- 封闭经济中是否联系了私人投资的反应,开放经济中是否联系了资本流动、汇率与净出口?
- 是否再次核对题目中有无流动性陷阱、固定汇率、投资利率弹性为零等特殊假设?
本文由CampusDown编辑部根据约翰·R·希克斯《凯恩斯先生与“古典学派”》(1937)、凯恩斯《就业、利息和货币通论》(1936)、曼昆《宏观经济学》、高鸿业《西方经济学(宏观部分)》等标准教材,以及财政部、中国人民银行公开发布的信息整理而成(2026年11月核对)。IS-LM-BP模型以短期价格黏性为前提,分析通胀阶段或以政策利率为主要操作目标的现代货币政策时,建议结合总供给分析或IS-MP模型一并理解。
常见问题
IS曲线和LM曲线最简单的区分方法是什么?
IS曲线表示产品市场(消费、投资、政府购买与总产出)的均衡,LM曲线表示货币市场(货币需求与货币供给)的均衡。政府支出和税收变化移动IS曲线,中国人民银行的货币政策移动LM曲线,这样记最清楚。
中国发行特别国债会不会产生明显的挤出效应?
挤出效应大小取决于利率反应。近年来人民银行在财政发力期间往往同步降准、开展公开市场操作,为国债发行提供流动性,使国债收益率保持在较低水平,因此利率渠道的挤出效应相对有限。但地方债务对民间融资的替代问题仍值得关注。
什么是政策组合?中国有哪些典型做法?
政策组合是指财政政策与货币政策协调配合。在IS-LM模型中,扩张性财政政策使IS右移,宽松货币政策使LM右移,可在利率基本稳定的情况下扩大产出。中国“积极的财政政策+适度宽松的货币政策”就是典型的协同组合。
浮动汇率制下扩张性财政政策为什么效果会减弱?
根据蒙代尔-弗莱明模型,财政扩张推高国内利率,吸引外资流入,本币升值,净出口下降,IS曲线被推回左侧,从而抵消了大部分扩张效果。相反,货币扩张会通过本币贬值刺激出口,效果增强。
考研宏观经济学中IS-LM模型常考哪些内容?
常见考点包括:IS、LM曲线的推导与斜率;财政政策与货币政策效果比较;挤出效应的影响因素;流动性陷阱与古典区域等特殊情形;以及蒙代尔-弗莱明模型在固定汇率与浮动汇率下的政策效果对比。