
هل يُنعش الإنفاق الحكومي الاقتصاد حقًا؟ نموذج IS-LM والسياسة المالية التوسعية وأثر المزاحمة من منظور الخليج والعالم العربي
- تنقل السياسة المالية التوسعية منحنى IS إلى اليمين فيرتفع الدخل، لكن ارتفاع سعر الفائدة قد يزاحم جزءًا من الاستثمار الخاص.
- في دول الخليج المرتبطة عملاتها بالدولار تتبع السياسة النقدية الاحتياطي الفيدرالي، فتصبح السياسة المالية الأداة الرئيسية لمواجهة الدورات الاقتصادية.
- أما الاقتصادات التي انتقلت إلى سعر صرف مرن مثل مصر فيتفاعل فيها العجز المالي وأسعار الفائدة مع تدفقات رؤوس الأموال وأسعار الواردات بصورة مختلفة.
المحتويات
عندما يتباطأ الاقتصاد وتلجأ الحكومة إلى السياسة المالية التوسعية، أي زيادة الإنفاق العام أو خفض الضرائب، يرتفع الدخل القومي (Y)، لكن نموذج IS-LM يبيّن أن سعر الفائدة (r) يرتفع أيضًا، فيتراجع جزء من الاستثمار الخاص. تُسمّى هذه الظاهرة أثر المزاحمة. ويتوقف حجمها على ميل منحنى LM، وعلى موقف البنك المركزي، وعلى نظام سعر الصرف في الاقتصاد المفتوح. يشرح هذا الدليل النموذج خطوة بخطوة كما يُدرَّس في مقررات الاقتصاد الكلي الجامعية، ثم يختبره على واقع دول الخليج المرتبطة عملاتها بالدولار وعلى تجربة اقتصادات عربية انتقلت إلى سعر صرف مرن.
ماذا يمثل منحنى IS ومنحنى LM؟
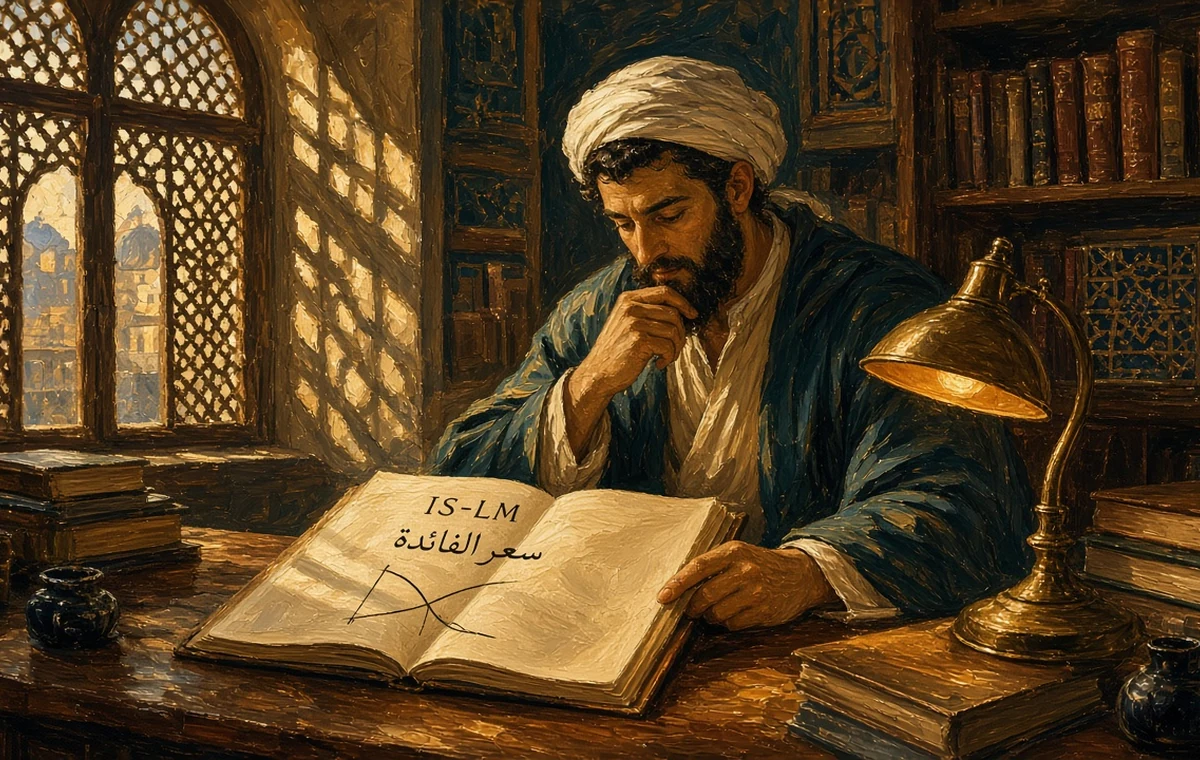
صاغ الاقتصادي البريطاني جون هيكس هذا النموذج عام 1937 ليختصر أفكار كينز في كتابه «النظرية العامة» في رسم بياني واحد. يوضع الدخل القومي أو الناتج (Y) على المحور الأفقي، وسعر الفائدة الحقيقي (r) على المحور الرأسي. تشكّل النقاط التي يتوازن عندها سوق السلع منحنى IS، وتشكّل النقاط التي يتوازن عندها سوق النقود منحنى LM. والسوقان مترابطان؛ فتغيّر الدخل يغيّر الطلب على النقود، وتغيّر سعر الفائدة يغيّر الاستثمار، ولذلك لا يستقر الاقتصاد إلا عند النقطة التي يتحقق فيها التوازنان معًا.
لماذا ينحدر منحنى IS إلى الأسفل؟
يرمز IS إلى تساوي الاستثمار (Investment) مع الادخار (Saving). حين تنخفض تكلفة الاقتراض تصبح مشروعات أكثر مجدية للشركات، فيزداد الاستثمار، ثم يتضاعف أثره على الدخل عبر المضاعف الكينزي. وحين يرتفع سعر الفائدة يحدث العكس، ولذلك ينحدر المنحنى من اليسار إلى اليمين نحو الأسفل. أما زيادة المشتريات الحكومية (G) أو خفض الضرائب (T) فلا تعني حركة على المنحنى، بل انتقال المنحنى كله إلى اليمين لأنها ترفع الطلب عند كل مستوى لسعر الفائدة.
لماذا يتجه منحنى LM إلى الأعلى؟
يرمز LM إلى تساوي تفضيل السيولة (Liquidity preference) مع عرض النقود (Money supply). يحتفظ الأفراد والشركات بالنقود لتسوية المعاملات، وكبديل عن السندات أيضًا. فإذا ارتفع الدخل زاد الطلب على النقود لأغراض المعاملات، ومع ثبات العرض الحقيقي للنقود (M/P) يبيع الناس السندات للحصول على السيولة، فتنخفض أسعارها ويرتفع عائدها حتى يتراجع الطلب على النقود إلى مستوى العرض المتاح. لذلك يقترن الدخل الأعلى بسعر فائدة توازني أعلى. ويمكن مراجعة الاشتقاق الرياضي الكامل في مقالة نموذج IS-LM في ويكي CampusDown.
تمثل نقطة تقاطع المنحنيين التوازن الاقتصادي الكلي في الأجل القصير، وكل سؤال عن أثر السياسات في بقية هذا الدليل يعود في جوهره إلى: أي المنحنيين ينتقل، وفي أي اتجاه، وبأي مقدار، وما مدى انحدار المنحنى الآخر؟
لماذا تُحدث السياسة المالية التوسعية أثر المزاحمة؟
لنفترض أن الحكومة رفعت إنفاقها على الطرق والموانئ والإسكان. يدخل طلب جديد إلى سوق السلع فينتقل منحنى IS إلى اليمين. لو بقي سعر الفائدة ثابتًا لارتفع الدخل بكامل قيمة المضاعف، لكن ارتفاع الدخل يزيد الحاجة إلى النقود لتسوية المعاملات، ومع ثبات عرض النقود تشحّ السيولة ويرتفع سعر الفائدة. وإذا موّلت الحكومة الإنفاق بإصدار سندات جديدة زاد المعروض منها فارتفع عائدها أكثر.
عندما ترتفع تكلفة التمويل تؤجل بعض الشركات الخاصة توسعاتها أو تقلّصها. ولتوضيح الفكرة بأرقام تقريبية: إذا زادت الحكومة إنفاقها بمقدار 10 مليارات، وأدى ارتفاع الفائدة إلى تراجع الاستثمار الخاص بمقدار 3 مليارات، فإن الدخل يرتفع بنحو 7 مليارات فقط بدلًا من الأثر الكامل المتوقع. يقارن الجدول التالي بين مسار السياسة المالية التوسعية ومسار السياسة النقدية التوسعية.
| وجه المقارنة | السياسة المالية التوسعية | السياسة النقدية التوسعية |
|---|---|---|
| الأدوات الرئيسية | زيادة الإنفاق الحكومي (G)، خفض الضرائب (T) | خفض سعر الفائدة الرسمي، عمليات السوق المفتوحة، التيسير الكمي |
| المنحنى الذي ينتقل | انتقال منحنى IS إلى اليمين | انتقال منحنى LM إلى اليمين |
| الدخل (Y) | يرتفع، لكن بأقل من المضاعف البسيط | يرتفع بفضل انخفاض تكلفة الائتمان |
| سعر الفائدة (r) | يرتفع | ينخفض |
| الاستثمار الخاص (I) | يُزاحَم جزئيًا | يُحفَّز ويتوسع |
| متى يضعف الأثر؟ | حين يكون الطلب على النقود قليل المرونة تجاه الفائدة والاستثمار شديد الحساسية لها | حين تكون الفائدة قريبة من الصفر (فخ السيولة) |
كلتا السياستين ترفع الناتج، غير أن إحداهما ترفع تكلفة الاقتراض والأخرى تخفضها، ولذلك يتوقف الاختيار بينهما على سبب التباطؤ وعلى مستوى أسعار الفائدة السائد عند وقوع الصدمة.
عند قراءة مقال طويل، يساعدك تصفح العناوين الفرعية أولًا على فهم البنية العامة بسرعة. جرّب صياغة سؤال واحد من استنتاجك بعد القراءة.
كيف يغيّر فخ السيولة ومزيج السياسات النتيجة؟
يتحدد حجم أثر المزاحمة بميل المنحنيين. ففي حالة فخ السيولة، عندما تقترب أسعار الفائدة من الصفر، يقبل الناس الاحتفاظ بأي كمية إضافية من النقود بدل السندات، فيصبح منحنى LM أفقيًا تقريبًا، ولا يرفع الإنفاق الحكومي سعر الفائدة، فلا يُزاحَم الاستثمار الخاص. ولهذا دعا كينز إلى الأشغال العامة خلال الكساد الكبير، ويمكن الاطلاع على خلفية أفكاره في مقالة الاقتصاد الكينزي في الويكي.
وفي الطرف المقابل تقف الحالة الكلاسيكية؛ فإذا لم يستجب الطلب على النقود لسعر الفائدة إطلاقًا صار منحنى LM رأسيًا، ولا تؤدي السياسة المالية إلا إلى رفع الفائدة، فيحلّ كل ريال من الإنفاق العام محل ريال من الإنفاق الخاص، وهذا هو أثر المزاحمة الكامل. ولأن الاقتصادات الحقيقية تقع بين هذين الطرفين، تنسّق الحكومات والبنوك المركزية سياساتها؛ فإذا زاد البنك المركزي عرض النقود بالتزامن مع التوسع المالي انتقل منحنى LM إلى اليمين أيضًا واستقر سعر الفائدة، وهذا هو مزيج السياسات الذي يحقق أكبر زيادة في الناتج.
الدرس العملي هنا أن العجز نفسه قد يكون فعالًا جدًا في سنة ومحدود الأثر في سنة أخرى، تبعًا لمستوى الفائدة السائد وطريقة استجابة البنك المركزي.
لماذا تختلف قواعد اللعبة في دول الخليج والاقتصادات العربية؟
تقدّم المنطقة العربية مختبرًا طبيعيًا نادرًا لاختبار نموذج IS-LM-BP، إذ تجمع بين اقتصادات نفطية تربط عملاتها بالدولار منذ عقود، واقتصادات أخرى اختارت تحرير سعر الصرف تحت ضغط الاختلالات الخارجية.
ربط العملة بالدولار: السياسة النقدية تتبع الاحتياطي الفيدرالي
يُربط الريال السعودي بالدولار عند 3.75 ريال منذ عام 1986، ويُربط الدرهم الإماراتي عند 3.6725 درهم، وكذلك الريال القطري والدينار البحريني والريال العُماني، بينما تربط الكويت دينارها بسلة عملات غير معلنة منذ 2007. ومع حرية واسعة لحركة رؤوس الأموال، تنطبق على هذه الاقتصادات «الثلاثية المستحيلة»: لا يمكن الجمع بين سعر صرف ثابت وحرية رأس المال وسياسة نقدية مستقلة. ولذلك حين رفع الاحتياطي الفيدرالي أسعار الفائدة بسرعة في 2022 و2023 رفع البنك المركزي السعودي ومصرف الإمارات العربية المتحدة المركزي أسعارهما بالمقدار نفسه تقريبًا، حتى في ظل ظروف محلية مختلفة. وبلغة نموذج ماندل-فليمنغ يصبح منحنى LM تابعًا لسعر الفائدة العالمي، وتفقد السياسة النقدية قدرتها على إدارة الدورة الاقتصادية المحلية.
السياسة المالية أداة الاستقرار الرئيسية
في المقابل يمنح سعر الصرف الثابت السياسة المالية قوة كبيرة؛ فالتوسع المالي لا يرفع قيمة العملة ولا يقلّص الصادرات كما في الأنظمة المرنة. كما أن جزءًا كبيرًا من الإنفاق العام في دول الخليج يُموَّل من الإيرادات النفطية أو الاحتياطيات وصناديق الثروة السيادية، لا من الاقتراض المحلي، ما يحدّ من أثر المزاحمة عبر سعر الفائدة. غير أن ذلك يطرح تحديًا آخر هو «مسايرة الدورة»: فعندما هبطت أسعار النفط في 2014–2016 تجاوز عجز الموازنة السعودية نحو 15% من الناتج المحلي في 2015، فاضطرت الحكومة إلى خفض الإنفاق وإصلاح الدعم في وقت كان الاقتصاد يحتاج فيه إلى التحفيز. ومن هنا جاءت إصلاحات تنويع الإيرادات مثل إدخال ضريبة القيمة المضافة بنسبة 5% في السعودية والإمارات عام 2018، ثم رفعها في السعودية إلى 15% في يوليو 2020، إلى جانب برامج الاستثمار العام الكبرى ضمن رؤية السعودية 2030 وصندوق الاستثمارات العامة.
التحول إلى سعر الصرف المرن: تجربة مصر
على الجانب الآخر، حرّرت مصر سعر صرف الجنيه في نوفمبر 2016 ضمن برنامج مع صندوق النقد الدولي، ثم عادت في مارس 2024 إلى تحرير جديد رافقه رفع سعر الفائدة بمقدار 600 نقطة أساس دفعة واحدة، بعد أن تجاوز التضخم السنوي 35% في 2023. في نظام مرن كهذا تختلف آليات النموذج: رفع الفائدة يجذب رؤوس أموال قصيرة الأجل ويدعم العملة، بينما يتسع العجز المالي ليزيد الضغط على أسعار الفائدة المحلية لأن الحكومة تقترض بكثافة من الجهاز المصرفي، فيظهر أثر المزاحمة بوضوح في تراجع الائتمان المتاح للقطاع الخاص. كما أن تراجع العملة ينعكس بسرعة على أسعار الواردات من الغذاء والوقود، فتتحول مكاسب التنافسية في الصادرات إلى ضغوط تضخمية. وقد اتجه المغرب بدوره إلى توسيع نطاق تقلب الدرهم تدريجيًا منذ 2018، في مسار وسط بين الربط والتعويم.
يكشف هذا التباين أن السؤال الصحيح ليس «هل السياسة المالية فعالة؟» بل «في ظل أي نظام صرف، وبأي مصدر تمويل، ومع أي استجابة من البنك المركزي؟».
لماذا يصبح منحنى BP وسعر الصرف حاسمين في الاقتصاد المفتوح؟
في الاقتصاد المفتوح على التجارة وحركة رؤوس الأموال يُضاف إلى النموذج منحنى ثالث هو منحنى BP الذي يمثل توازن ميزان المدفوعات. فإذا كانت حركة رأس المال حرة تمامًا يصبح المنحنى أفقيًا عند مستوى سعر الفائدة العالمي؛ لأن أي ارتفاع طفيف في الفائدة المحلية يجذب تدفقات ضخمة، وأي انخفاض يدفعها إلى الخروج.
نموذج ماندل-فليمنغ: سعر الصرف المرن مقابل سعر الصرف الثابت
في ظل سعر الصرف المرن يرفع التوسع المالي الفائدة المحلية، فتتدفق رؤوس الأموال وترتفع قيمة العملة، فتصبح الصادرات أغلى وتتراجع صافي الصادرات، ويرتد منحنى IS إلى موضعه الأصلي، فتضعف السياسة المالية. أما التوسع النقدي فيدفع رؤوس الأموال إلى الخروج ويُضعف العملة ويحفّز الصادرات، فيتضاعف أثره.
وفي ظل سعر الصرف الثابت تنقلب النتيجة؛ فعندما يجذب التوسع المالي رؤوس الأموال يضطر البنك المركزي إلى شراء العملات الأجنبية وضخ العملة المحلية للحفاظ على الربط، فينتقل منحنى LM إلى اليمين أيضًا ويرتفع الدخل كثيرًا. أما التوسع النقدي فيسبب خروج رؤوس الأموال، فيبيع البنك المركزي الاحتياطيات ويسحب السيولة دفاعًا عن الربط، فتفقد السياسة النقدية فعاليتها تقريبًا. وهذا بالضبط ما يفسر اعتماد دول الخليج على الإنفاق العام.
لذلك لا يكفي عند تحليل أثر الإنفاق الحكومي أو خفض الفائدة في اقتصاد مفتوح أن ننقل منحنيين فقط، بل يجب أن نتتبع حركة رؤوس الأموال وتغيّر سعر الصرف واستجابة صافي الصادرات حتى النهاية.
أين يخطئ الطلاب عادة في أسئلة الامتحان؟
في امتحانات الاقتصاد الكلي بالجامعات العربية لا تأتي معظم الأخطاء من نسيان المعادلات، بل من القفز فوق حلقة في سلسلة السببية، خاصة خطوة سعر الفائدة في الاقتصاد المغلق وخطوة سعر الصرف في الاقتصاد المفتوح.
ثلاثة أخطاء شائعة
- الخلط بين الحركة على المنحنى وانتقال المنحنى: تغيّر سعر الفائدة (r) حركة على منحنى IS أو LM، أما تغيّر G أو T أو M فينقل المنحنى كله.
- عكس اتجاه سعر الفائدة: كلتا السياستين التوسعيتين ترفع الدخل (Y)، لكن السياسة المالية ترفع الفائدة والسياسة النقدية تخفضها.
- إغفال قناة سعر الصرف: ارتفاع الفائدة المحلية ثم تدفق رؤوس الأموال ثم ارتفاع قيمة العملة ثم تراجع صافي الصادرات وانتقال IS إلى اليسار؛ وإسقاط أي حلقة يقلب نتيجة المقارنة بين النظامين.
لنأخذ سؤالًا نموذجيًا من امتحان منتصف الفصل: «دولة خليجية صغيرة تربط عملتها بالدولار وتتمتع بحرية كاملة لحركة رأس المال، قررت زيادة إنفاقها على مشروعات البنية التحتية. باستخدام نموذج ماندل-فليمنغ، حلّل أثر القرار في الدخل وسعر الفائدة وعرض النقود.» إذا اكتفى الطالب بكتابة «ينتقل IS إلى اليمين وترتفع الفائدة ويحدث أثر مزاحمة جزئي» فسيخسر معظم الدرجة. الإجابة الكاملة توضح أن ارتفاع الفائدة يجذب رؤوس الأموال، وأن البنك المركزي يشتري الدولارات ويضخ العملة المحلية للحفاظ على سعر الربط، فينتقل منحنى LM إلى اليمين، ويعود سعر الفائدة إلى المستوى العالمي، ويرتفع الدخل بكامل أثر المضاعف تقريبًا دون مزاحمة.
قبل تسليم الرسم أو الإجابة، راجع هذه النقاط الأربع:
- هل حددت أولًا أي منحنى تنقله السياسة وفي أي اتجاه؟
- هل شرحت خطوة بخطوة كيف يغيّر تغيّرُ الدخل الطلبَ على النقود ثم سعرَ الفائدة؟
- في الاقتصاد المغلق: هل ربطت الفائدة بالاستثمار الخاص؟ وفي المفتوح: هل ربطتها بحركة رأس المال وسعر الصرف وصافي الصادرات؟
- هل أعدت قراءة السؤال بحثًا عن افتراضات خاصة مثل فخ السيولة أو سعر الصرف الثابت أو بنك مركزي يجاري التوسع؟
أعدّ هذا الدليل فريق تحرير CampusDown استنادًا إلى مقالة جون ر. هيكس «Mr. Keynes and the 'Classics'» (1937)، وكتاب جون ماينارد كينز «النظرية العامة للتشغيل والفائدة والنقود» (1936)، والمراجع الجامعية المعتمدة في الاقتصاد الكلي لغريغوري مانكيو وأوليفييه بلانشار، إضافة إلى البيانات المعلنة من البنوك المركزية الخليجية والبنك المركزي المصري وصندوق النقد الدولي. تمت المراجعة في نوفمبر 2026. ولأن نموذج IS-LM-BP يفترض جمود الأسعار في الأجل القصير، يُستحسن دمجه مع تحليل العرض الكلي أو نموذج IS-MP عند دراسة فترات التضخم المرتفع.
أسئلة شائعة
ما أبسط طريقة للتمييز بين منحنى IS ومنحنى LM؟
يمثل منحنى IS توازن سوق السلع والخدمات حيث يتساوى الإنفاق المخطط مع الناتج، بينما يمثل منحنى LM توازن سوق النقود حيث يتساوى الطلب على النقود مع عرضها. تغيّر الإنفاق الحكومي أو الضرائب ينقل منحنى IS، وتغيّر السياسة النقدية للبنك المركزي ينقل منحنى LM.
لماذا تعتمد دول الخليج على السياسة المالية أكثر من السياسة النقدية؟
لأن الريال السعودي والدرهم الإماراتي وعملات خليجية أخرى مربوطة بالدولار الأمريكي مع حرية واسعة لحركة رؤوس الأموال، فتضطر البنوك المركزية إلى مجاراة قرارات الاحتياطي الفيدرالي بشأن الفائدة. ووفق نموذج ماندل-فليمنغ تفقد السياسة النقدية استقلاليتها في ظل سعر الصرف الثابت، بينما تصبح السياسة المالية أقوى أثرًا.
هل يحدث أثر المزاحمة في الاقتصادات النفطية؟
يكون أثر المزاحمة عبر سعر الفائدة محدودًا غالبًا عندما يُموَّل الإنفاق من الإيرادات النفطية أو الاحتياطيات بدل الاقتراض المحلي. لكن عندما تعتمد الحكومة على الاقتراض من البنوك المحلية بكثافة قد تضيق السيولة المتاحة للقطاع الخاص، فيظهر شكل من أشكال المزاحمة.
ما الذي تغيّر في مصر بعد التحول إلى سعر صرف مرن؟
بعد تحرير سعر الصرف في 2016 ثم في مارس 2024 أصبح الجنيه يتحرك وفق العرض والطلب، فصار رفع سعر الفائدة وسيلة لجذب رؤوس الأموال ودعم العملة، بينما ينعكس تراجع الجنيه سريعًا على أسعار الواردات والتضخم. وهذا يجعل تنسيق السياسة المالية مع السياسة النقدية أكثر حساسية.
هل تستهدف البنوك المركزية اليوم كمية النقود أم سعر الفائدة؟
تستهدف معظم البنوك المركزية سعر فائدة قصير الأجل وتترك كمية النقود تتكيف معه، ولذلك تستبدل كتب حديثة منحنى LM بقاعدة للسياسة النقدية فيما يُعرف بنموذج IS-MP، مع بقاء منطق أثر المزاحمة صالحًا للتحليل.