カルテル・トラスト・コンツェルンの違いとは?企業結合の三つの形と独占禁止法、入札談合・財閥・課徴金減免制度まで
- カルテルは独立した企業が協定で結びつき、トラストは一つの企業に合体する結合です。
- コンツェルンは法的には別会社のまま、持株会社が株式で経営を支配する形で、戦前の財閥が代表例です。
- 日本は独占禁止法で不当な取引制限を禁じ、課徴金減免制度で最初に申告した企業の制裁を軽くしています。
カルテル・トラスト・コンツェルンは、企業が結びつく三つの典型的な形です。カルテルは独立したまま協定で、トラストは一つの会社に合体して、コンツェルンは持株会社が株式で支配して結びつきます。公正取引委員会が「入札談合で課徴金」「価格カルテルで排除措置命令」と発表するたびに、ニュースにはこの言葉が登場します。この記事では経営学の教科書どおりに三つの形を整理し、日本の独占禁止法や財閥の歴史と重ねながら、レポートで使える比較の型まで紹介します。
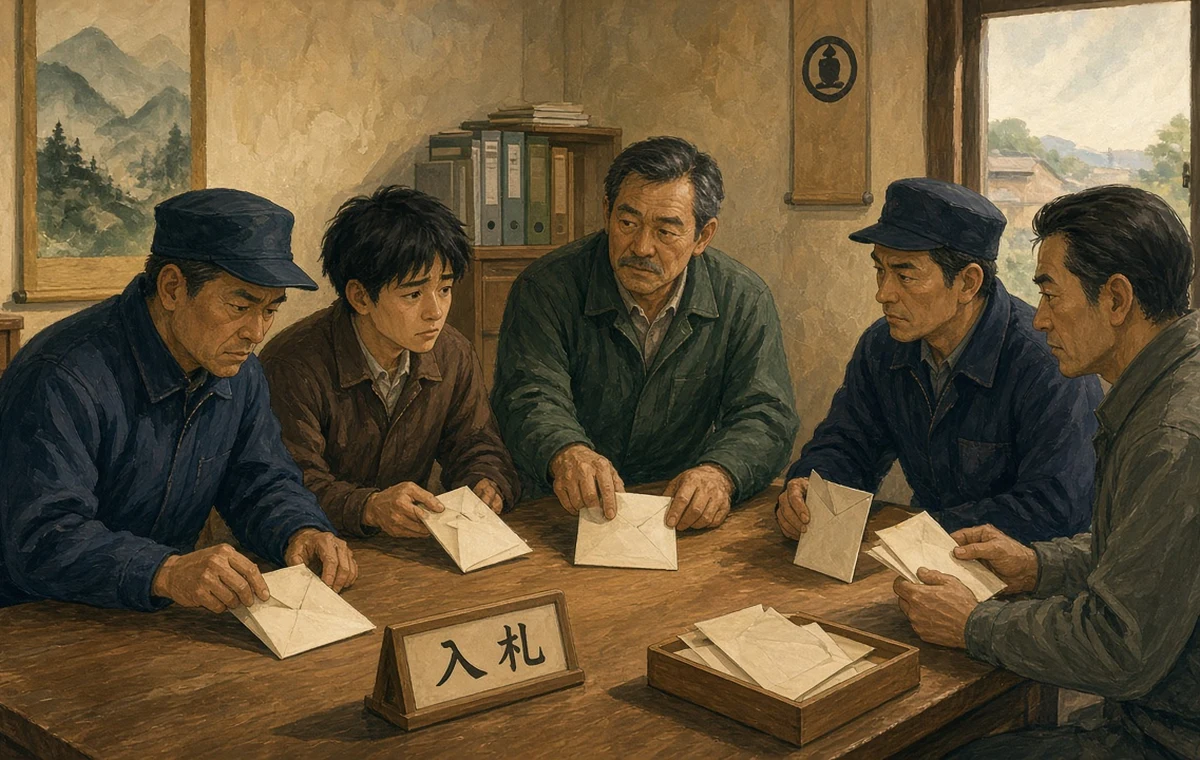
三つの形を分けるいちばんのポイントは、企業どうしを結ぶ「ひも」の強さです。口約束に近い協定なのか、一つの会社への合併なのか、株式による支配なのかで、法律の扱いも大きく変わります。
企業はなぜ結びつこうとするのか?
元の資料は、企業結合の動機を三つ挙げています。一つ目は競争をゆるめて価格と利益を安定させること、二つ目は原材料から販売までの段階をまとめて取引コストを下げること、三つ目は資金力を大きくして単独では負担できない大型投資に備えることです。
こうした動機がいちばん強く働くのは、売り手が数社しかいない市場です。その構造は寡占の解説とあわせて読むと理解しやすくなります。ライバルが少ないほど互いの動きが見えやすく、競争するより「そろえる」誘惑が大きくなるからです。
ただし、同じ結合でも効率を高める結合と、競争を止めるだけの結合とでは社会的な評価がまったく違います。レポートでは、この二つの動機を分けて書くことが出発点になります。
カルテルはどうやって結びつくのか?
カルテルは、同じ業種の企業が法律上も経済上も独立したまま、価格・生産量・販売地域・入札などの条件を協定でそろえる結合です。結びつきの手段が契約だけなので、最もゆるやかな形に分類されます。
経済学者スティグラーは1964年の論文で、カルテルの参加者にはこっそり値引きして販売を増やしたい誘惑が常にあり、協定を監視して維持するのは難しいと説明しました。いわば囚人のジレンマの企業版で、全員が守れば得をするのに、一社だけ抜け駆けするともっと得をするという構造です。
日本で目立つ「入札談合」
日本のカルテル事件で特に多いのが、公共工事などの入札で事前に受注者を決めておく入札談合です。リニア中央新幹線の工事をめぐっては、大手ゼネコンが独占禁止法違反で起訴された事件が大きく報じられました。近年では電力会社どうしが互いの営業区域で顧客を奪い合わないようにしたとして、課徴金が総額1,000億円を超える過去最高水準になった事例もあります。
どちらの事件も、協定を守らせるための話し合いを何度も重ねる必要があり、内部から情報が出たことで崩れていきました。スティグラーの理屈がそのまま当てはまる典型例です。
長い解説を読むときは、先に見出しだけをざっと追うと全体の流れがつかみやすくなります。読み終えた内容から自分なりの疑問を1つ書き出してみるのもおすすめです。
トラストとコンツェルンは何が違うのか?
トラストは、複数の企業が独立性を捨てて一つの企業に合体する、最も強い結合です。名前の由来は19世紀末のアメリカ石油業界で、多くの会社の株式を受託者(トラスティ)に預けて一体として経営した仕組みにあります。今でいう合併に近い考え方です。
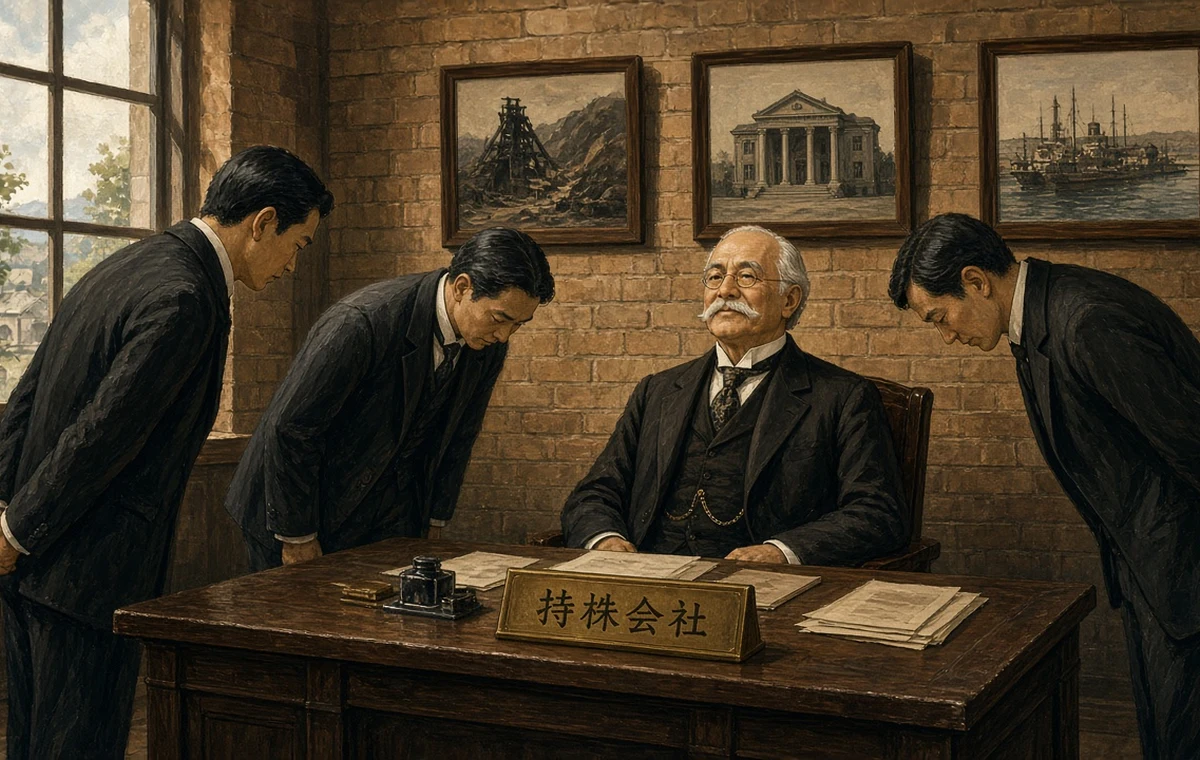
コンツェルンはその中間にあたります。各社は法的には別会社のままですが、持株会社が株式を持って経営を支配します。同じ業種どうしが多いカルテルと違い、銀行・商社・鉱山のように業種が異なる会社も束ねられる点が特徴です。
財閥と持株会社解禁の歴史
日本人にとってコンツェルンのいちばん身近な例は、戦前の三井・三菱・住友などの財閥です。一族が出資する持株会社を頂点に、銀行や商社、鉱山会社などを株式で支配する構造で、まさにコンツェルンそのものでした。戦後、GHQの方針で財閥解体が進められ、1947年の独占禁止法は純粋持株会社の設立を禁じました。
この禁止は約半世紀続き、1997年の法改正でようやく解禁されました。いま「〇〇ホールディングス」という社名が多いのはそのためで、規制の対象は持株会社そのものではなく、事業支配力が過度に集中するケースへと移っています。
整理すると、結びつきの強さはカルテルが最も弱く、トラストが最も強く、コンツェルンは資本による支配でつながる中間的な性格だと考えるとよいでしょう。
法律はなぜ談合やカルテルを禁止するのか?
アメリカは1890年にシャーマン法を制定し、取引を制限する契約や結合を禁じました。この法律が巨大トラストを解体する根拠になりました。日本では1947年の独占禁止法(私的独占の禁止及び公正取引の確保に関する法律)が、事業者が共同で価格や数量を決める「不当な取引制限」を禁止し、公正取引委員会が排除措置命令や課徴金納付命令を出します。韓国も公正取引法で同じように不当な共同行為を禁じています。
課徴金減免制度は「裏切り」を制度にしたもの
日本では2006年1月から、違反を最初に申告した事業者の課徴金を減免する課徴金減免制度(リーニエンシー)が導入されました。さらに2020年12月施行の改正で、調査への協力度合いに応じて減算する仕組みも加わっています。スティグラーが指摘した「抜け駆けの誘惑」を、カルテルを崩すための道具に変えた制度だといえます。
| 項目 | 日本 | アメリカ | 韓国 |
|---|---|---|---|
| 主な法律 | 独占禁止法(1947年) | シャーマン法(1890年)、クレイトン法 | 独占規制及び公正取引に関する法律 |
| 執行機関 | 公正取引委員会 | 司法省反トラスト局、連邦取引委員会 | 公正取引委員会 |
| 制裁の中心 | 排除措置命令・課徴金、悪質な場合は刑事告発 | 悪質なカルテルは刑事罰(罰金・禁錮) | 課徴金、刑事告発もあり |
| 減免制度 | 課徴金減免制度(2006年〜) | リーニエンシー・プログラム | 自主申告者減免制度 |
法律が問題にしているのは企業の大きさそのものではなく、消費者が受けるはずの競争を人為的になくす行為だという点が核心です。規模が大きいほど費用が下がる電気・ガス・水道のような産業は、自然独占として別の規制の考え方が適用されます。
レポートではどう比較すればよいか?
三つの形を、結合の手段・独立性の有無・結合の強さ・主な規制という四つの基準で表にすると、違いがひと目でわかります。
| 形態 | 結合の手段 | 独立性 | 強さ |
|---|---|---|---|
| カルテル | 価格・数量・地域などの協定 | 保たれる | 最も弱い |
| コンツェルン | 持株会社による株式保有 | 法的には保たれるが経営は支配される | 中間 |
| トラスト | 一つの企業への合体 | 失われる | 最も強い |
たとえば同業5社が出荷価格をそろえればカルテル、1社が残りを買収して一つにまとめればトラスト、持株会社が株式で傘下に置けばコンツェルンと分類できます。結論では、企業集中には効率化と競争制限という二つの顔があることを示し、どんな場合に規制が必要かを自分の基準として一文でまとめると、締まったレポートになります。
この記事はキャンパスダウン編集部が原典と概説書を照らし合わせてまとめました(2026年10月確認)。参考文献:Stigler, G. J. (1964). A theory of oligopoly. Journal of Political Economy, 72(1), 44–61. 復習として、公正取引委員会の最近の報道発表を一つ選び、その事件が三つの形のどれに当たるか分類してみてください。
よくある質問
カルテルとトラストのいちばんの違いは?
カルテルは各社が独立したまま協定で結びつき、トラストは独立性を捨てて一つの企業に合体する点が違います。
コンツェルンは何で企業を結びつけますか?
持株会社による株式保有、つまり資本による支配で結びつけます。戦前の財閥が代表例です。
入札談合はカルテルの一種ですか?
はい。入札前に受注者や価格を話し合って決める行為は、独占禁止法の不当な取引制限にあたります。
談合を自分から申告すると課徴金は減りますか?
日本では課徴金減免制度により、最初に申告した事業者は課徴金が免除され、その後の申告者も順位や協力度に応じて減額されます。
日本ではなぜ持株会社が禁止されていたのですか?
戦後の財閥解体を受け、事業支配力の集中を防ぐため1947年の独占禁止法で純粋持株会社が禁止され、1997年の改正で解禁されました。